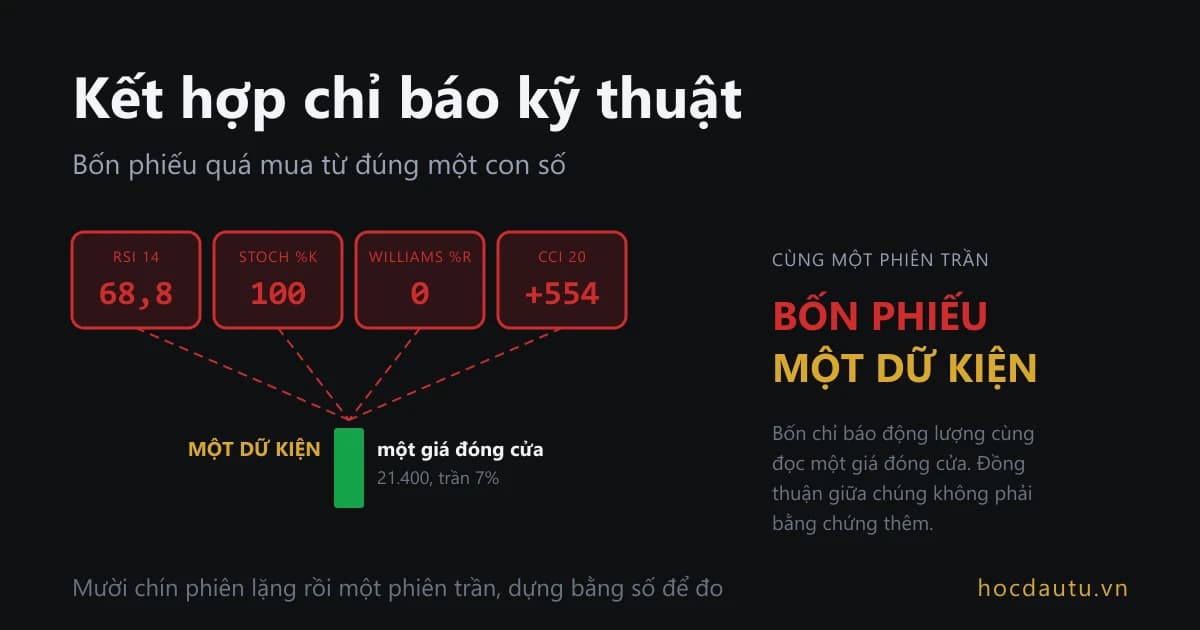
Bài trước đã phân tích vì sao bốn công thức cùng đọc một giá đóng cửa thực chất chỉ cung cấp một dữ kiện. Câu hỏi cuối của tuyến bài là: chỉ báo kỹ thuật có chính xác không, và tại sao thêm chỉ báo hoặc liên tục thay đổi tham số không đồng nghĩa với việc dự báo chính xác hơn.
Bài viết này nằm trong tuyến chỉ báo kỹ thuật.
Chỉ báo kỹ thuật có chính xác không?
Chỉ báo kỹ thuật không có một mức độ chính xác cố định. Chỉ báo là chuỗi số được biến đổi từ giá và khối lượng quá khứ. Hiệu quả của nó phụ thuộc vào luật giao dịch và đoạn dữ liệu được dùng để kiểm tra.
Chỉ báo kỹ thuật là chuỗi điểm dữ liệu được tạo ra khi đưa giá vào một công thức nhất định. Công thức chỉ lọc diễn biến giá dưới một góc nhìn khác, vì vậy chỉ báo không phản ánh trực tiếp giá mà là một dạng đạo hàm từ giá.
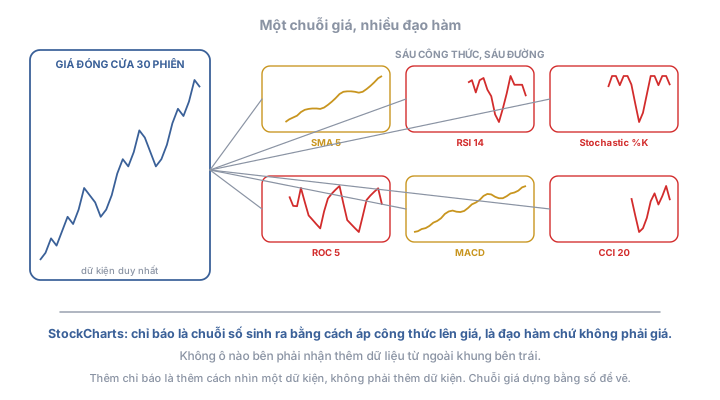
RSI, MACD, Bollinger hay Ichimoku đều được tính từ dữ liệu giá của các phiên trước. Chúng không nhận thêm thông tin bên ngoài chuỗi giá. Vì vậy, khi chồng nhiều chỉ báo lên cùng một đồ thị, bạn thực chất đang nhìn một nguồn dữ liệu qua nhiều công thức khác nhau.
Không có công thức nào tự tạo thêm thông tin ngoài dữ liệu giá và khối lượng đầu vào.
Thử nghiệm hàng nghìn quy tắc luôn tạo ra một kết quả đẹp mắt
Năm 1999, Sullivan, Timmermann và White công bố một khảo sát trên The Journal of Finance. Họ mở rộng 26 quy tắc giao dịch của Brock, Lakonishok và LeBaron thành 7.846 thiết lập, gồm đường trung bình động, hỗ trợ kháng cự, kênh giá và chỉ báo khối lượng cân bằng OBV.
Toàn bộ các thiết lập được thử trên dữ liệu ngày của chỉ số Dow Jones trong 100 năm, từ 1897 đến 1996.
Trong mẫu kiểm tra, thiết lập có hiệu suất cao nhất là đường trung bình động đơn giản 5 ngày, đạt lợi nhuận 17,17% mỗi năm. Kết quả vẫn có ý nghĩa thống kê ngay cả khi đã tính đến việc thử 7.846 phương án.
Nhưng kết quả thay đổi khi bước sang giai đoạn kiểm định ngoài mẫu từ 1987 đến 1996.
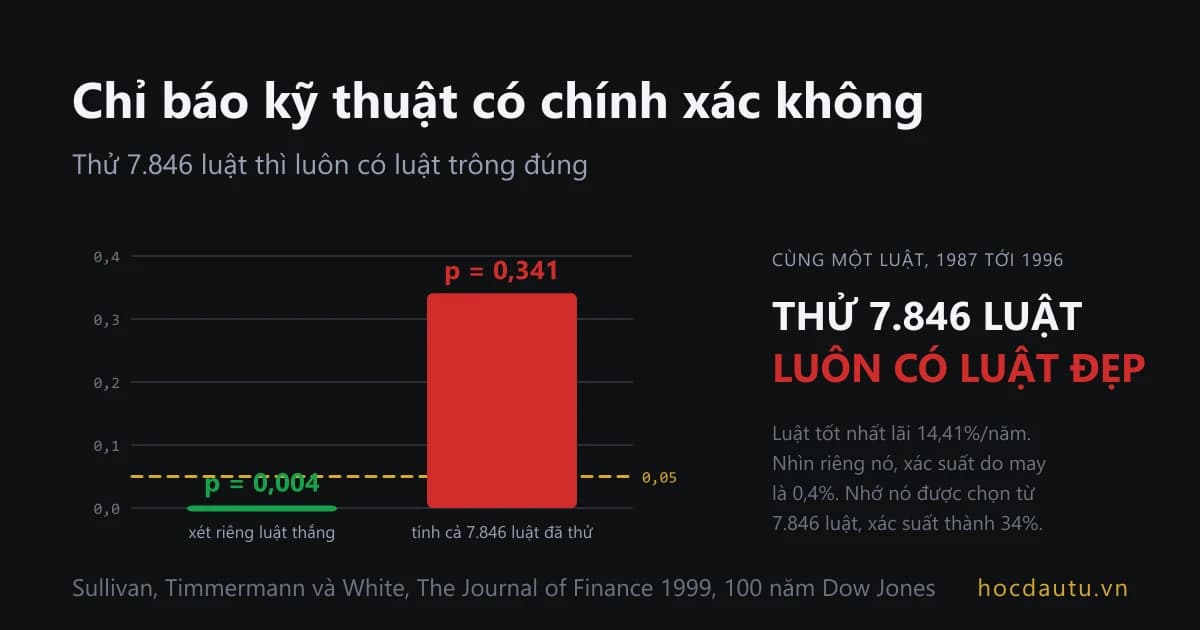
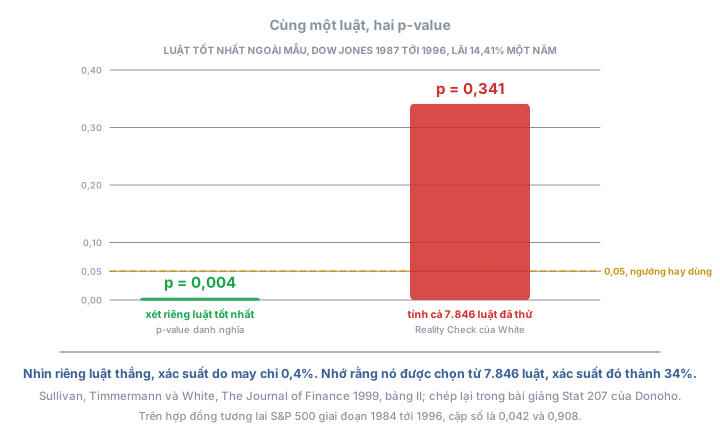
Quy tắc tốt nhất đạt lợi nhuận 14,41% mỗi năm và có p-value 0,004 nếu chỉ xét riêng quy tắc đó. P-value đo xác suất một kết quả như vậy xuất hiện do ngẫu nhiên dù phương pháp thực tế không hiệu quả.
Với p-value 0,004, quy tắc có vẻ rất đáng tin.
Khi tính đến toàn bộ 7.846 lần thử bằng phương pháp Reality Check của White, p-value tăng lên 0,341. Kết quả khi đó không còn khác biệt đáng kể so với việc chọn ngẫu nhiên.
Trên hợp đồng tương lai chỉ số S&P 500 giai đoạn 1984–1996, p-value cũng tăng từ 0,042 lên 0,908.
Hiện tượng thử rất nhiều phương án rồi chọn ra phương án có kết quả tốt nhất được gọi là data snooping.
Khi số lần thử tăng lên, khả năng xuất hiện một quy tắc có kết quả vượt trội trong quá khứ cũng tăng. Quy tắc đứng đầu vì thế có thể thay đổi theo từng giai đoạn:
- Đường trung bình động 5 ngày trong 100 năm.
- OBV 2 ngày trong giai đoạn 1939–1962.
- Luật lọc giá trong giai đoạn ngoài mẫu.
Điều này cho thấy thử thêm chỉ báo và liên tục tinh chỉnh tham số không tự động làm chiến lược chính xác hơn. Khi số lần thử tăng, khả năng tìm thấy một kết quả đẹp trong dữ liệu quá khứ cũng tăng theo.