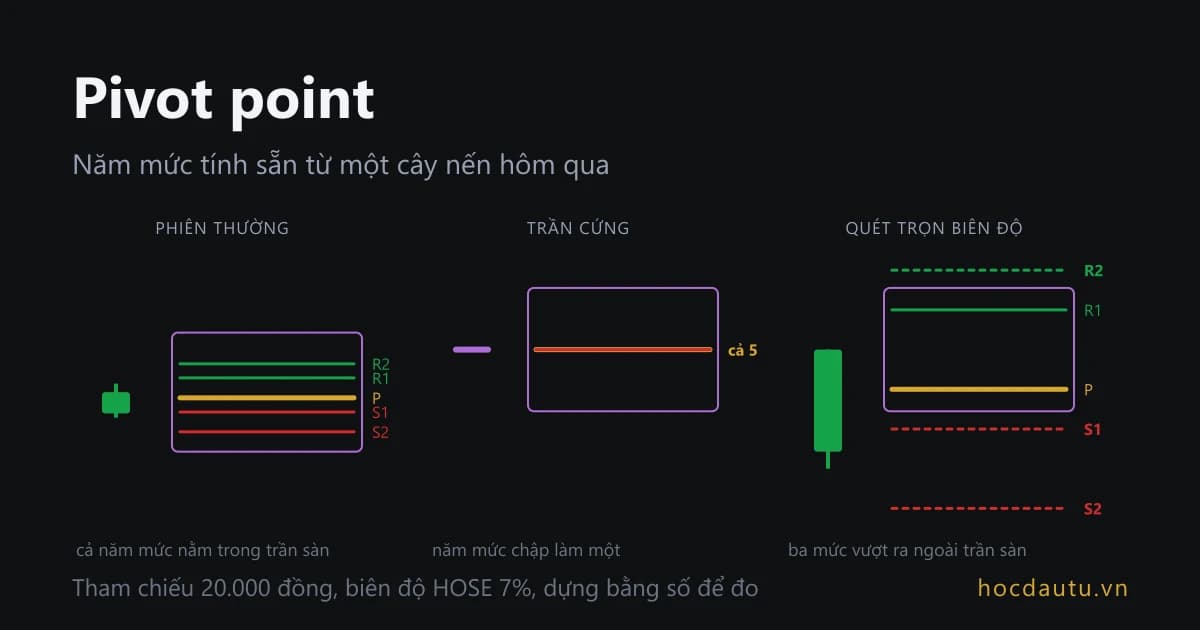
Bài trước phân tích pivot point, công cụ xác định hỗ trợ và kháng cự từ giá của phiên liền trước. Chỉ báo ATR cũng dựa trên dữ liệu giá, nhưng đo độ biến động qua 14 phiên để hỗ trợ đặt mức dừng lỗ.
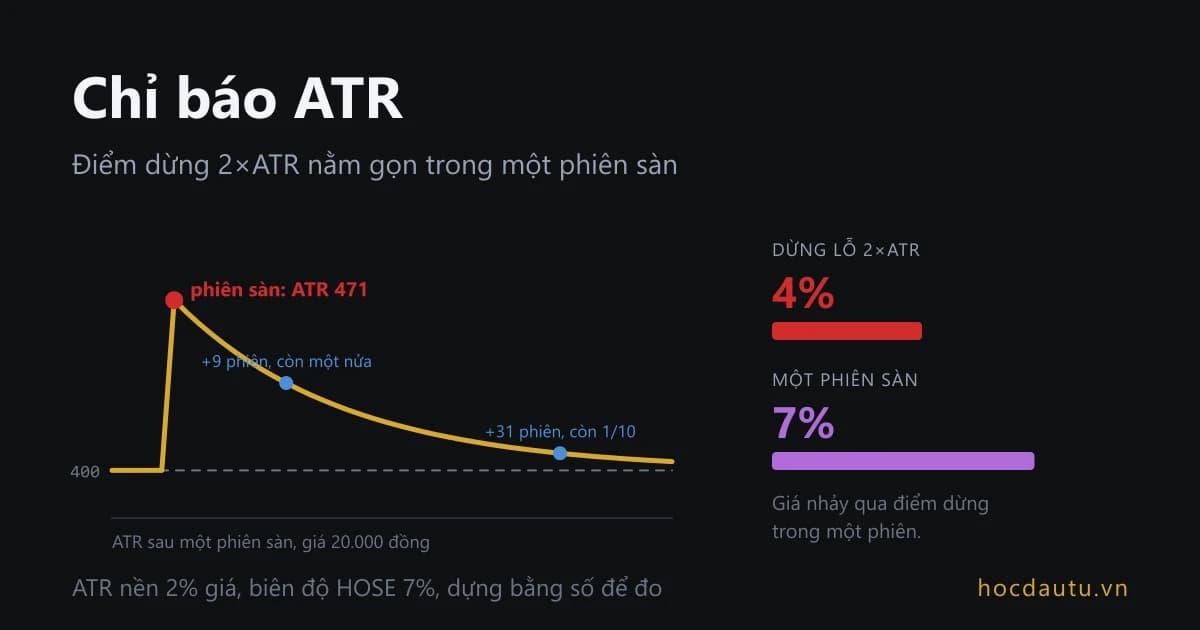
Điểm đáng chú ý là điểm dừng lỗ 2×ATR có thể nằm gọn trong một phiên giảm sàn trên HOSE. Bài viết này đi từ cách ATR đo biến động đến giới hạn của điểm dừng lỗ khi giá giảm mạnh. Bài thuộc tuyến chỉ báo kỹ thuật.
Chỉ báo ATR là gì?
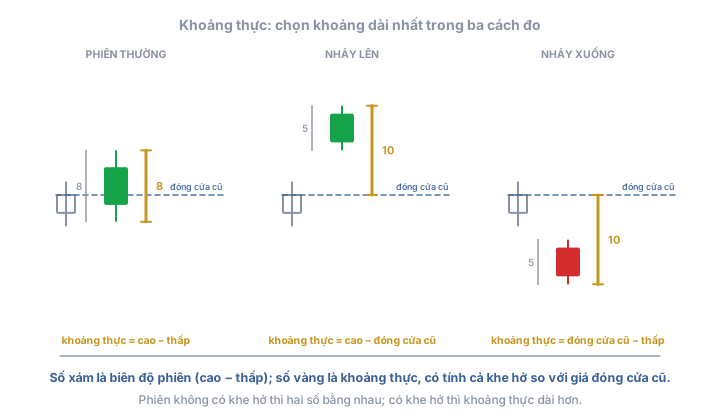
ATR (Average True Range) là chỉ báo đo độ biến động giá bằng cách lấy trung bình khoảng thực của 14 phiên gần nhất. Khác với việc chỉ đo biên độ trong một phiên, ATR tính cả khe hở giá giữa hai phiên liên tiếp.
Khoảng thực là giá trị lớn nhất trong ba mức:
- Giá cao nhất trừ giá thấp nhất.
- Giá trị tuyệt đối của giá cao nhất trừ giá đóng cửa phiên trước.
- Giá trị tuyệt đối của giá thấp nhất trừ giá đóng cửa phiên trước.
J. Welles Wilder giới thiệu ATR trong cuốn New Concepts in Technical Trading Systems năm 1978.
Theo cách tính được nêu trong bài, ATR của 14 phiên đầu tiên là trung bình cộng của 14 khoảng thực. Những phiên sau được tính theo công thức:
ATR mới = (13 × ATR cũ + khoảng thực hiện tại) / 14
ATR được đo bằng đơn vị giá, không phải phần trăm. Vì vậy, cổ phiếu có thị giá thấp thường có ATR nhỏ hơn cổ phiếu có thị giá cao và không thể dùng ATR để so sánh trực tiếp giữa hai mã.
Quan trọng hơn, ATR chỉ đo độ biến động, không cho biết giá đang tăng hay giảm.
Phiên trần cứng không có biên độ nhưng vẫn có khoảng thực
Điểm khác biệt của ATR thể hiện rõ ở phiên tăng kịch trần.
Giả sử một cổ phiếu có giá tham chiếu 20.000 đồng, tăng trần ngay từ khi mở cửa và không có giao dịch bán cho đến cuối phiên. Giá cao nhất, thấp nhất và đóng cửa đều ở 21.400 đồng.
Khi đó:
- Biên độ trong phiên = 0 đồng.
- Khoảng thực = 21.400 - 20.000 = 1.400 đồng.
- Khoảng thực tương đương 7%.
Phiên tiếp theo, giá tiếp tục tăng trần lên 22.850 đồng sau khi làm tròn theo bước giá 50 đồng. Khoảng thực đạt 1.450 đồng.
Phiên thứ ba, giá chạm 24.400 đồng và khoảng thực đạt 1.550 đồng.
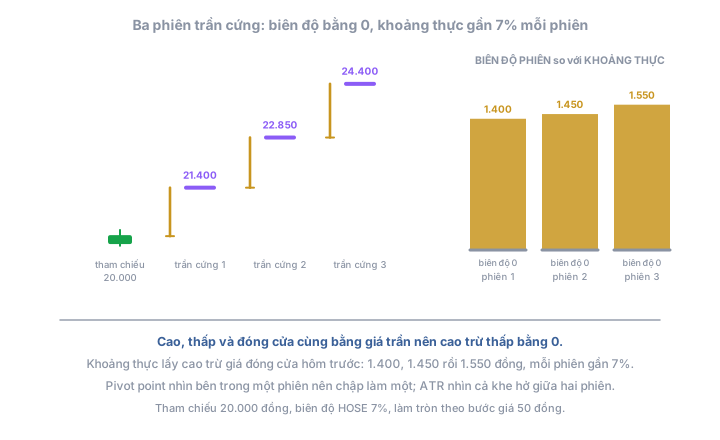
Điều này khác với pivot point, bởi pivot point chỉ nhìn vào giá trong một phiên. Với nến ở thị trường Việt Nam, nơi giá trần và giá sàn xuất hiện thường xuyên, ATR giữ lại phần khe hở giữa hai phiên mà biên độ trong phiên không phản ánh được.
Một phiên sàn có thể làm ATR tăng hơn một tháng
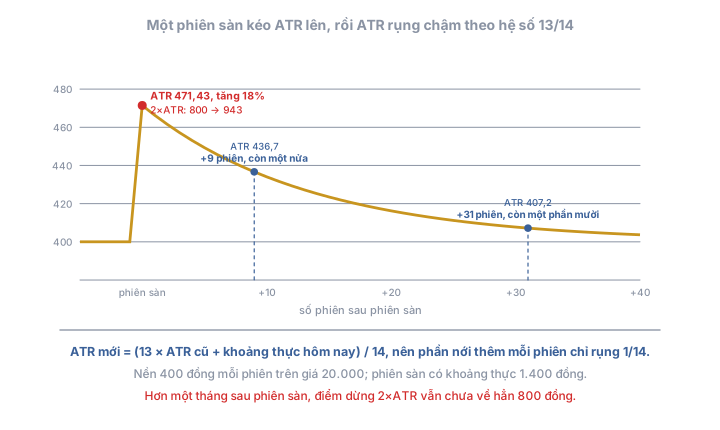
Giả sử một cổ phiếu giá 20.000 đồng có khoảng thực duy trì ở mức 400 đồng mỗi phiên, tương đương 2% giá. Khi đó ATR cũng ở mức 400 đồng.
Nếu một phiên cổ phiếu mở cửa tại giá tham chiếu rồi giảm thẳng xuống sàn 18.600 đồng, khoảng thực của phiên đó tăng lên 1.400 đồng.
ATR khi đó tăng từ 400 lên 471,43 đồng, tức tăng hơn 18%.
Sau cú giảm mạnh, giả sử cổ phiếu quay lại nhịp 400 đồng mỗi phiên. Phần tăng thêm 71,43 đồng trong ATR không biến mất ngay mà giảm dần với tốc độ 1/14 qua từng phiên.
- Sau 9 phiên, phần tăng thêm giảm còn một nửa.
- Sau 31 phiên, phần tăng thêm giảm còn một phần mười.
Như vậy, chỉ một phiên sàn có thể khiến ATR cao hơn đáng kể và kéo dài ảnh hưởng trong nhiều tuần.