Mô hình ba đỉnh thường xuất hiện ở cuối một đợt tăng, khi giá nhiều lần kiểm tra một vùng kháng cự nhưng không thể vượt qua. Điểm đáng chú ý là với ba đỉnh, việc xác định thế nào là “gần bằng nhau” phức tạp hơn mô hình hai đỉnh: có tới ba cặp đỉnh để so sánh.
Ở chiều ngược lại, mô hình ba đáy hình thành sau một đợt giảm, với ba vùng giá thấp xấp xỉ nhau và hai đỉnh xen giữa. Bài này nằm trong tuyến mô hình giá và nối tiếp từ bài mô hình 2 đỉnh.
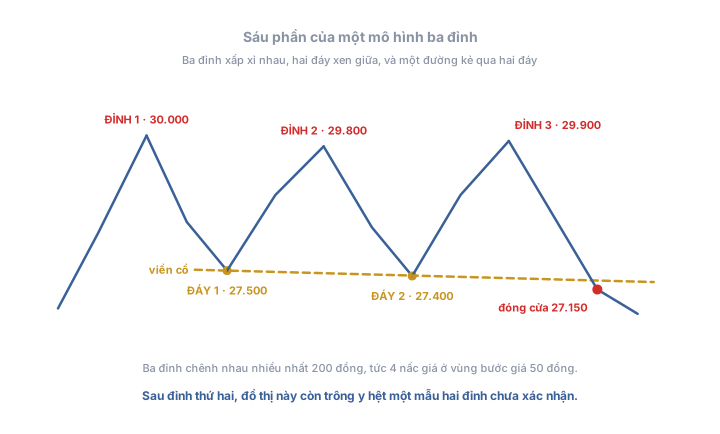
Mô hình ba đỉnh gồm ba đỉnh giá cao xấp xỉ bằng nhau, xen giữa là hai đáy. Mẫu hình thường xuất hiện sau một đợt tăng và chỉ được xác nhận khi giá đóng cửa xuống dưới đường viền cổ, tức đường nối hai đáy ngắn hạn.
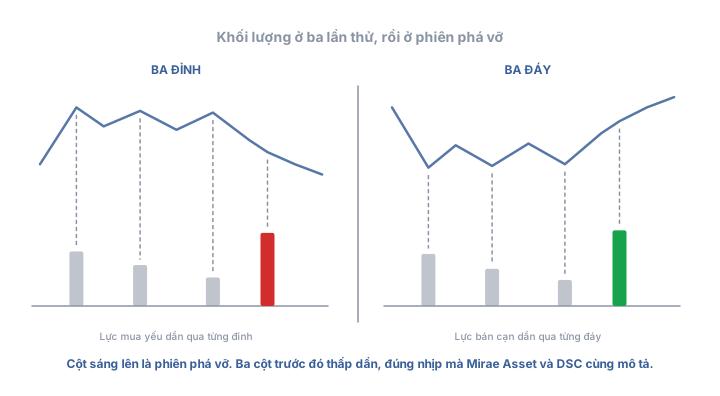
Ba đỉnh tạo thành vùng kháng cự, trong khi hai đáy đóng vai trò hỗ trợ. Khối lượng giao dịch thường giảm dần qua ba lần giá kiểm tra vùng đỉnh, cho thấy lực mua yếu đi sau mỗi lần thử. Bạn có thể xem cách đọc biến động này trong bài khối lượng xác nhận xu hướng.
Sáu phần dựng theo đúng thứ tự thời gian chúng xuất hiện
Một điểm dễ gây nhầm lẫn là sau khi hình thành đỉnh thứ hai, đồ thị có thể trông giống mô hình hai đỉnh. Nếu giá đóng cửa dưới vùng đáy, mô hình hai đỉnh được xác nhận. Nhưng nếu giá bật lên và tạo đỉnh thứ ba, mô hình hai đỉnh trước đó bị phá vỡ. Việc nhận diện quá sớm có thể dẫn đến phá vỡ giả.
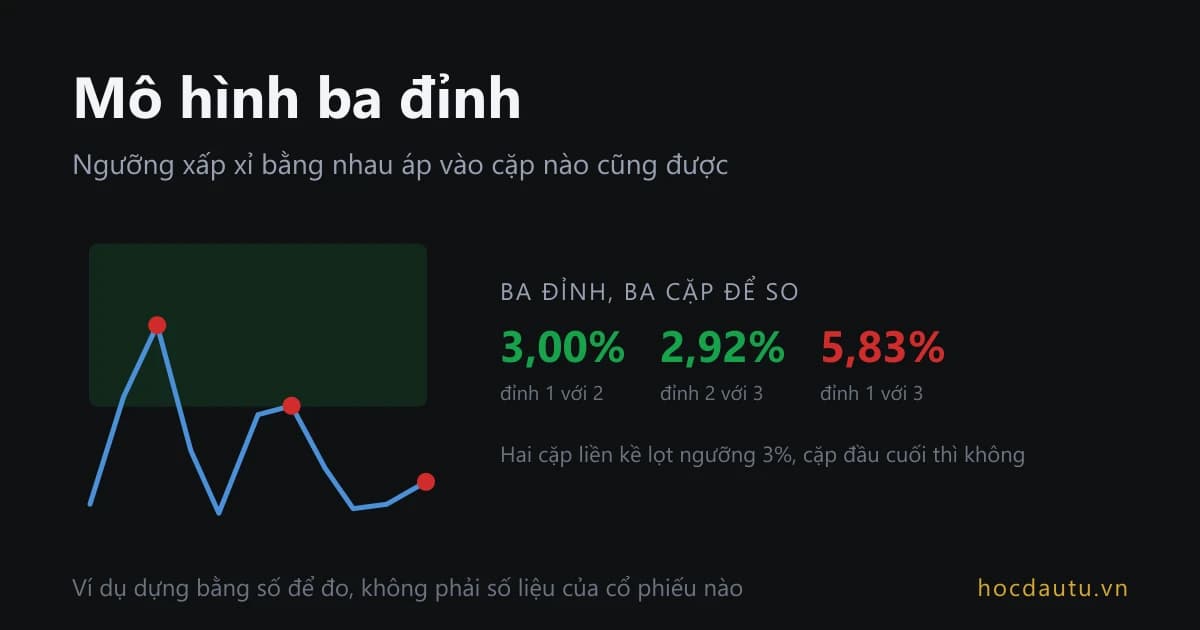
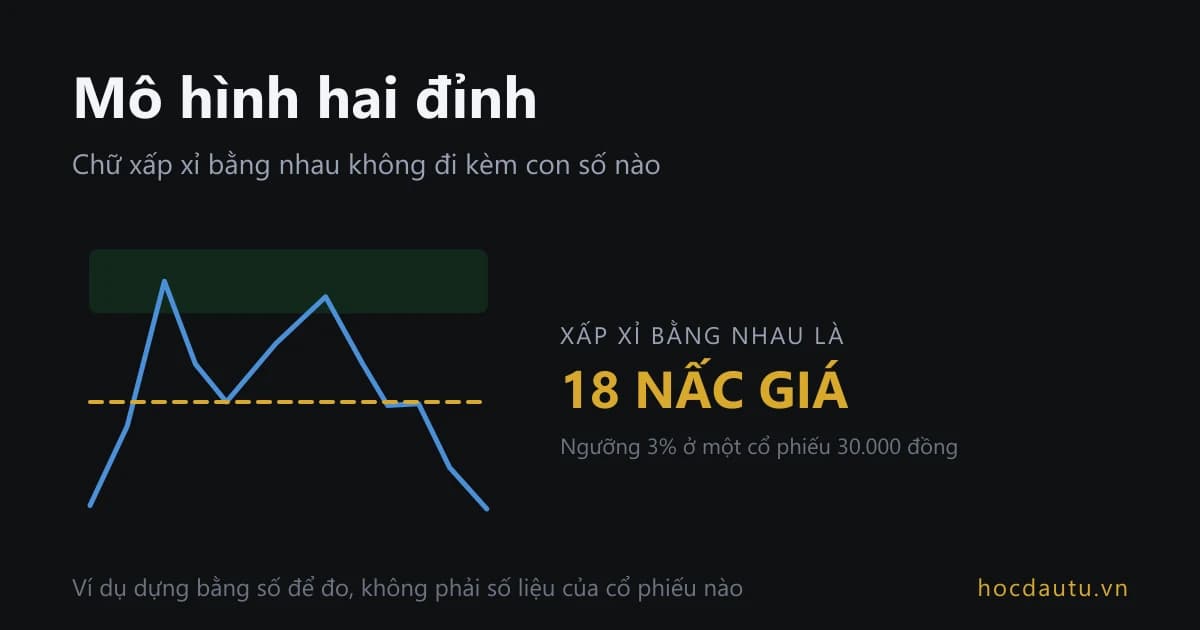
Với mô hình hai đỉnh, chỉ có một cặp cần xác định độ chênh lệch. Với ba đỉnh, có ba cặp:
Đỉnh 1 và đỉnh 2.
Đỉnh 2 và đỉnh 3.
Đỉnh 1 và đỉnh 3.
Các tài liệu được đề cập trong bài đưa ra ngưỡng độ lệch 3%, hoặc từ 3% đến 5% cho một cặp đỉnh. Tuy nhiên, chưa có quy chuẩn riêng cho việc phải đo cặp nào khi áp dụng cho mô hình ba đỉnh.
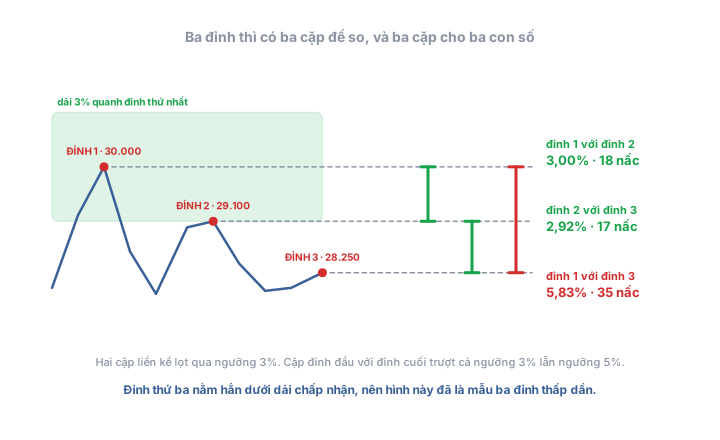
Ví dụ, một cổ phiếu có:
Đỉnh 1: 30.000 đồng.
Đỉnh 2: 29.100 đồng, thấp hơn 3%.
Đỉnh 3: 28.250 đồng, thấp hơn đỉnh 2 khoảng 2,92%.
Hai cặp liền nhau đều nằm trong giới hạn 3%. Nhưng đỉnh 1 và đỉnh 3 lại chênh nhau 5,83%, vượt cả hai tiêu chuẩn được nêu..
Cùng một đồ thị, ba phép đo, hai kết luận trái nhau
Điều này cho thấy nếu chỉ so từng cặp liền nhau, ba đỉnh có thể được xem là tương đương, trong khi khoảng cách giữa đỉnh đầu và đỉnh cuối lại quá lớn.
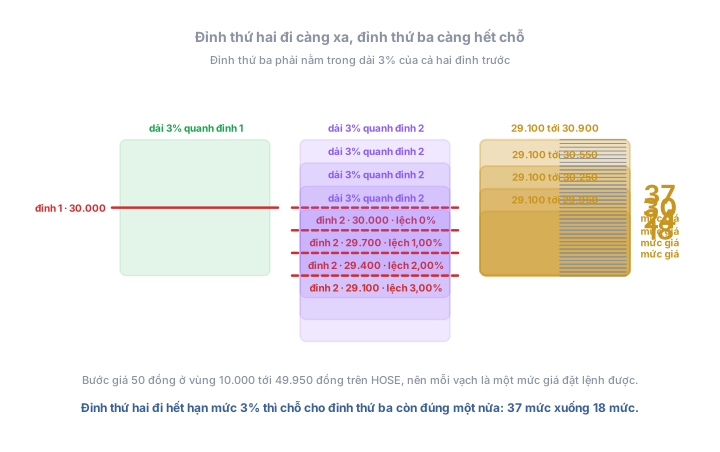
Khi áp dụng cùng một ngưỡng cho cả ba cặp, đỉnh thứ ba có khoảng dao động hẹp hơn đỉnh thứ hai.
Đỉnh thứ hai dừng ở
Lệch so với đỉnh thứ nhất
Khoảng còn lại cho đỉnh thứ ba
Số mức giá
30.000 đồng
0%
29.100 tới 30.900 đồng
37
29.700 đồng
1,00%
29.100 tới 30.550 đồng
30
29.400 đồng
2,00%
29.100 tới 30.250 đồng
24
29.100 đồng
3,00%
29.100 tới 29.950 đồng
18
Nếu đỉnh thứ hai bằng đỉnh thứ nhất, đỉnh thứ ba có 37 mức giá để lựa chọn. Khi đỉnh thứ hai lệch 3%, khoảng lựa chọn của đỉnh thứ ba giảm xuống còn 18 mức giá, tức chỉ bằng một nửa.
Đỉnh thứ hai đi càng xa thì đỉnh thứ ba càng hết chỗ
Tại vùng giá 30.000 đồng, biên độ giao dịch tối đa trên HOSE là 7% mỗi phiên, tương đương 2.100 đồng hoặc 42 bước giá. Khoảng giá còn lại cho đỉnh thứ ba ở mức lệch 3% thậm chí chưa bằng một nửa biên độ của một phiên giao dịch.
Ba đỉnh thấp dần
Ba đỉnh xuống đều và cặp đầu cuối đã chênh 5,83%. Chứng khoán DNSE gọi đây là một mẫu hình riêng, xác nhận ở vùng đáy giữa đỉnh thứ hai và đỉnh thứ ba chứ không ở viền cổ chung.
đỉnh 1 với đỉnh 23,00% · 18 nấc
đỉnh 2 với đỉnh 32,92% · 17 nấc
đỉnh 1 với đỉnh 35,83% · 35 nấc
Ngưỡng 5% quy ra30 nấc
Một phiên trần đi được42 nấc
Kéo đỉnh thứ hai xuống 18 nấc rồi kéo đỉnh thứ ba xuống 35 nấc. Hai cặp liền kề vẫn nằm trong dải 3%, còn cặp đỉnh đầu với đỉnh cuối thì rơi hẳn ra ngoài cả dải 5%. Đó là chỗ mẫu hình đổi tên mà không đỉnh nào phải dịch thêm một nấc nào.
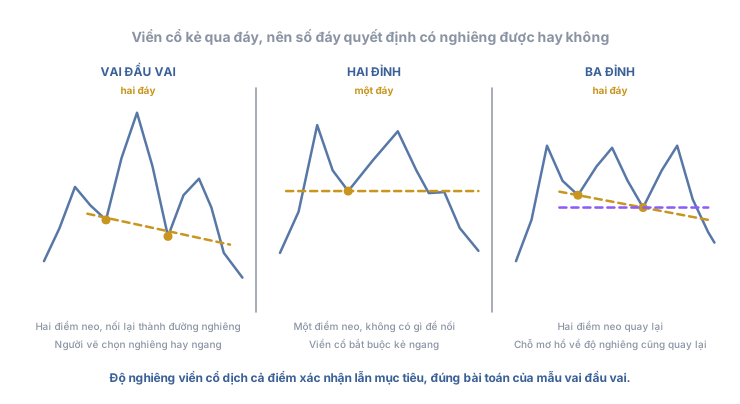
Bài mô hình vai đầu vai phân tích kỹ độ nghiêng của đường viền cổ. Mẫu hai đỉnh không gặp vấn đề này vì chỉ có một đáy nên đường viền cổ luôn nằm ngang. Với mô hình ba đỉnh, hai đáy nằm giữa ba đỉnh khiến đường viền cổ có thể bị nghiêng.
Mô hình ba đỉnh có hai đáy, nên câu hỏi về đường nối nghiêng lại xuất hiện.
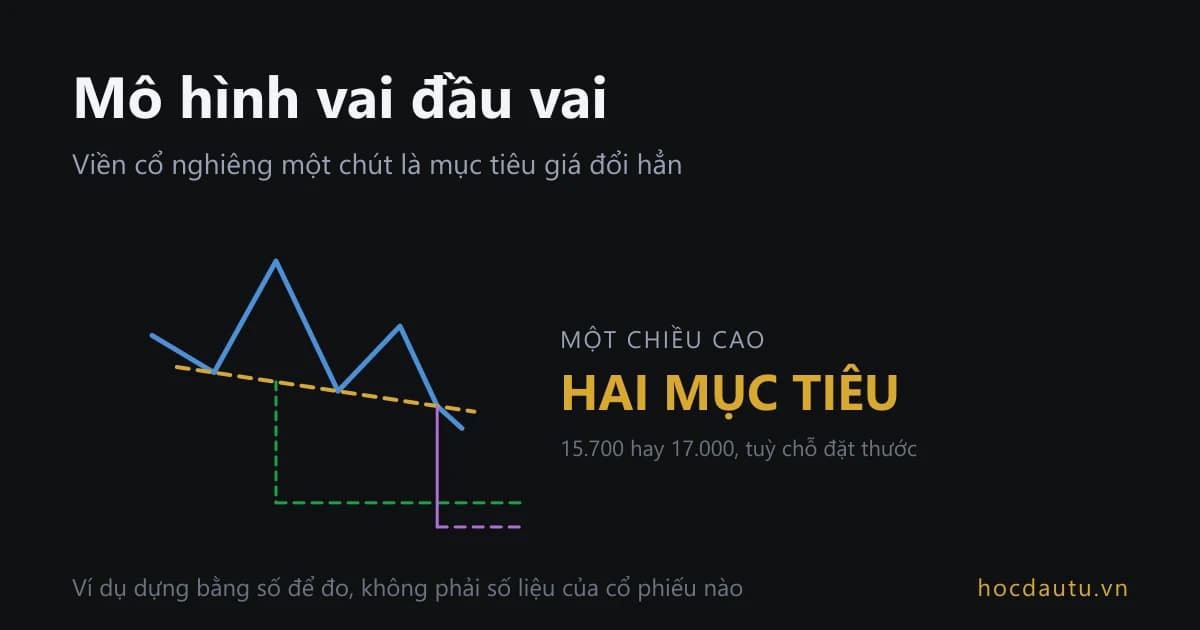
Khi hai đáy không bằng nhau, đường nối chúng sẽ tạo thành một đường viền cổ dốc, từ đó làm thay đổi điểm giá phá vỡ.
Số đáy quyết định đường kẻ, và mẫu ba đỉnh đưa chỗ mơ hồ ấy trở lại
Đường hỗ trợ nằm ngang có xác suất thành công cao hơn đối với mô hình ba đáy, nhưng đường kẻ nghiêng vẫn xuất hiện trong thực tế phân tích. (Xem thêm trong bài vùng hỗ trợ và kháng cự)
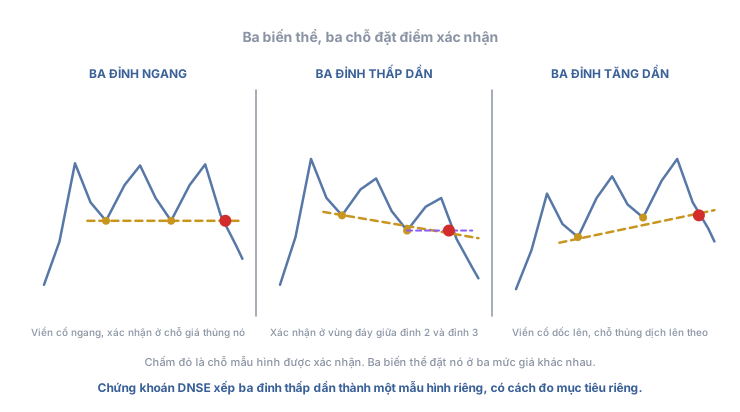
Ba đỉnh thấp dần được phân loại thành một biến thể riêng của mô hình ba đỉnh và hai đỉnh. Đặc điểm của mẫu hình là ba đỉnh thấp dần, các đáy sau cũng thấp hơn đáy trước, trong khi độ rộng của các đỉnh tương đương.
Tín hiệu bán xuất hiện khi giá đóng cửa thủng vùng đáy nằm giữa đỉnh thứ hai và đỉnh thứ ba.
Ba hình dạng, ba chỗ đặt điểm xác nhận
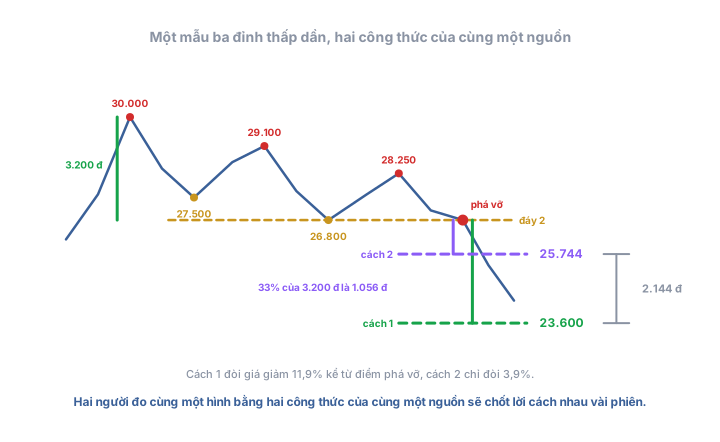
Điểm đáng chú ý là có nhiều cách xác định giá mục tiêu. Một cách lấy khoảng cách từ đỉnh cao nhất đến đáy thấp nhất rồi chiếu xuống từ điểm phá vỡ. Cách khác áp dụng công thức của Thomas Bulkowski, lấy giá đáy thứ hai trừ đi 33% khoảng cách từ đỉnh thứ nhất đến đáy thứ hai. Cách thứ ba sử dụng đường xu hướng giảm nối các đỉnh.
Với ví dụ trong bài, điểm phá vỡ là 26.800 đồng:
Cách thứ nhất cho giá mục tiêu 23.600 đồng.
Cách thứ hai cho giá mục tiêu 25.744 đồng.
Hai kết quả chênh nhau 2.144 đồng, tương đương 8% so với điểm phá vỡ.
Sự khác biệt này cho thấy cùng một mô hình nhưng phương pháp đo mục tiêu có thể tạo ra những mốc giá rất khác nhau.
Một mẫu hình, hai công thức, hai chỗ để đặt lệnh chốt
Mô hình ba đáy xuất hiện sau một đợt giảm, gồm ba vùng giá thấp xấp xỉ bằng nhau và hai đỉnh nhỏ xen giữa.
Hai đỉnh giữa tạo thành đường kháng cự. Khi giá vượt lên trên đường này, kháng cự thành hỗ trợ.
Giá mục tiêu được xác định bằng cách lấy giá tại điểm phá vỡ cộng với khoảng cách từ đường kháng cự đến đường hỗ trợ. Khối lượng thường giảm dần trong quá trình tạo đáy và tăng mạnh sau đáy thứ ba khi giá hồi phục.
Cùng một nhịp khối lượng, đọc được ở cả bản xuôi lẫn bản lật
Theo các quan sát được nêu trong bài, mô hình ba đáy xuất hiện ít hơn mô hình hai đáy nhưng có thể cung cấp tín hiệu tin cậy hơn. Thời gian tạo đáy càng dài thì độ chính xác càng cao. Trường hợp đáy thứ ba cao hơn đáy thứ hai thường dự báo một đợt tăng mạnh hơn.
Thời gian hình thành mô hình ba đỉnh được Mirae Asset Việt Nam ghi nhận trong khoảng 3 đến 6 tháng. Trong khi đó, mô hình hai đỉnh trên đồ thị ngày được Chứng khoán Nhất Việt đề cập với thời gian từ 2 đến 6 tuần.
Vì vậy, việc nhận diện mô hình ba đỉnh đòi hỏi phải theo dõi vùng giá trong thời gian dài hơn. Trong suốt quá trình đó, đồ thị chưa nhất thiết đưa ra tín hiệu xác nhận rõ ràng.
Khó khăn lớn nằm ở việc các tài liệu chưa đưa ra một quy chuẩn riêng về độ chênh lệch giữa ba đỉnh. Nhà phân tích phải lựa chọn biên độ và cặp đỉnh để so sánh. Đường viền cổ nghiêng cũng có thể làm thay đổi cả điểm xác nhận lẫn giá mục tiêu.
Điểm cốt lõi của mô hình ba đỉnh không chỉ nằm ở việc ba đỉnh có bằng nhau hay không. Việc giá nhiều lần kiểm tra cùng một vùng rồi quay đầu phản ánh lực bán đang áp đảo tại vùng giá đó.
Tương tự, mô hình ba đáy cho thấy giá nhiều lần kiểm tra vùng hỗ trợ trước khi có khả năng phá lên.
Các phép đo về độ chênh lệch, đường viền cổ hay giá mục tiêu chủ yếu phục vụ việc phân loại và xác nhận mẫu hình. Diễn biến giá và những lần giá bật ngược khỏi vùng kiểm tra mới là phần phản ánh trực tiếp hơn về lực cung cầu.
Sau mô hình ba đỉnh và ba đáy, tuyến bài chuyển sang nhóm mô hình tam giác, nơi trọng tâm không còn là mức độ bằng nhau của các đỉnh mà là cách các đường giá hội tụ theo từng nhịp. Bản đồ đầy đủ các hình dạng nằm ở bài trụ mô hình giá.
Một đợt tăng đi trước, ba đỉnh giá xấp xỉ bằng nhau, hai đáy xen giữa ba đỉnh đó, và một đường viền cổ nối hai đáy. Mẫu hình chỉ tính là hoàn thành khi có một phiên đóng cửa dưới viền cổ, chứ không phải khi đỉnh thứ ba hình thành.
Đo độ chênh giữa các đỉnh ở cặp nào?
Tài liệu tiếng Việt về mẫu ba đỉnh chỉ viết ba đỉnh tương đương nhau mà không nói đo cặp nào. Ba đỉnh tạo ra ba cặp, và kết quả lệch hẳn nhau: hai cặp liền kề cùng chênh khoảng 3% thì cặp đỉnh đầu với đỉnh cuối đã chênh 5,83%.
Mô hình ba đỉnh khác mô hình ba đỉnh thấp dần thế nào?
Ba đỉnh kinh điển có ba đỉnh ngang nhau. Mẫu ba đỉnh thấp dần thì mỗi đỉnh sau thấp hơn đỉnh trước và các đáy cũng thấp dần theo, nên Chứng khoán DNSE xác nhận nó ở chỗ khác: giá phá vùng đáy nằm giữa đỉnh thứ hai và đỉnh thứ ba.
Mô hình ba đỉnh mất bao lâu để hình thành?
Chứng khoán Mirae Asset Việt Nam ghi thời gian hình thành từ ba đến sáu tháng. Mẫu hai đỉnh theo Chứng khoán Nhất Việt chỉ mất từ 2 đến 6 tuần trên đồ thị ngày, nên mẫu ba đỉnh đòi bạn theo dõi một vùng giá lâu gấp nhiều lần trước khi biết nó là hình gì.
Ban biên tập Học Đầu Tư chịu trách nhiệm thu thập, đối chiếu và biên tập toàn bộ nội dung trên trang. Chúng tôi ưu tiên nguồn sơ cấp — công bố thông tin của HOSE, HNX, UPCoM, báo cáo tài chính đã kiểm toán và số liệu của cơ quan quản lý — và luôn ghi rõ nguồn cho mọi số liệu xuất hiện trong bài.
Mô hình giá chia thành hai họ: đảo chiều và tiếp diễn. Cách nhận ra sáu hình dạng thường gặp, ba điều kiện để mô hình thành hình, và vì sao hình đẹp vẫn thất bại.
Mô hình vai đầu vai gồm ba đỉnh và một đường viền cổ. Viền cổ hiếm khi nằm ngang, và khi nó nghiêng thì hai cách chiếu mục tiêu cho ra hai con số khác nhau.