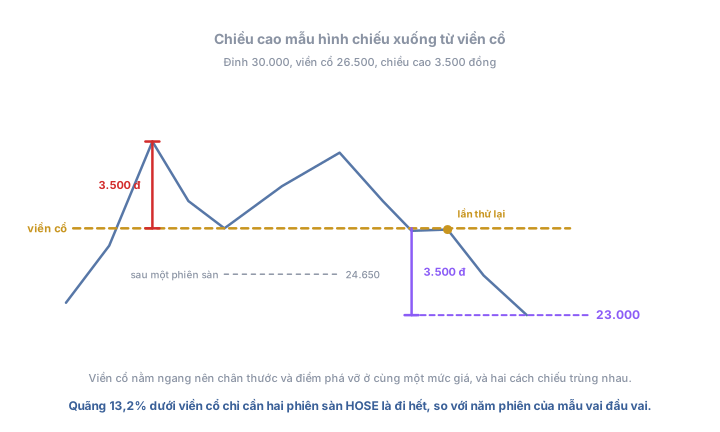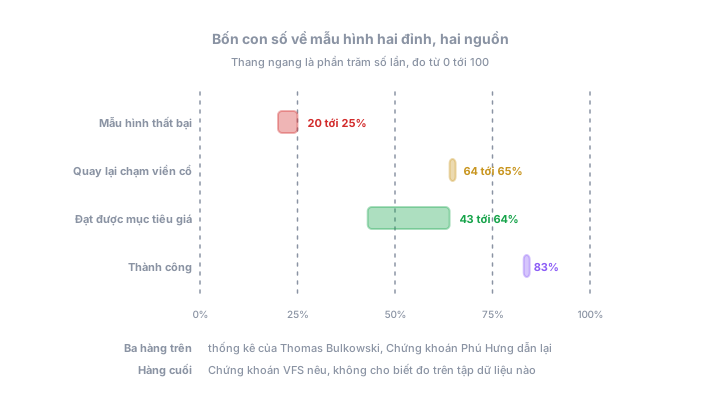
Mô hình 2 đỉnh là một trong những mẫu hình đảo chiều dễ nhận biết nhất. Mẫu hình gồm hai đỉnh giá gần bằng nhau, một đáy ở giữa và chỉ được xác nhận khi giá phá vỡ đường viền cổ. Bài này nằm trong tuyến mô hình giá và nối tiếp từ bài mô hình vai đầu vai.
Mô hình 2 đỉnh là gì và khi nào tính là hoàn thành
Mô hình 2 đỉnh thường xuất hiện ở cuối một xu hướng tăng, gồm:
- Hai đỉnh có mức giá gần bằng nhau.
- Một đáy nằm giữa hai đỉnh.
- Đường viền cổ được kẻ ngang qua đáy giữa.
- Mẫu hình hoàn thành khi giá có phiên đóng cửa dưới đường viền cổ.
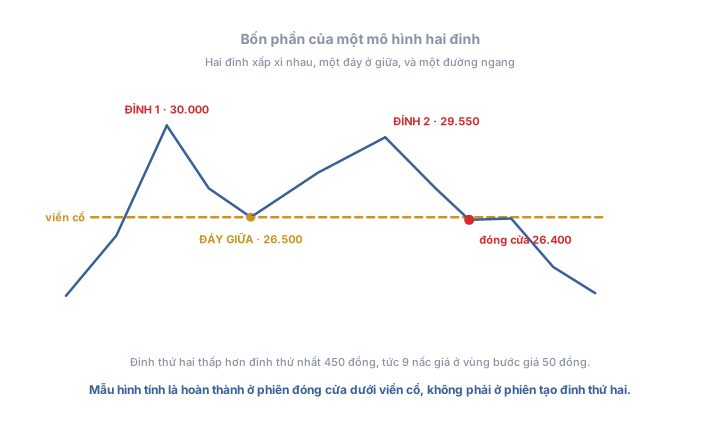
Vùng kháng cự trong mô hình là khu vực lực bán đủ mạnh để ngăn giá tăng tiếp.
Điều kiện xác nhận là giá phá xuống dưới đường viền cổ và đóng cửa bên dưới mức này. Về khối lượng: đỉnh thứ hai có khối lượng thấp hơn đỉnh thứ nhất, trong khi phiên phá vỡ cần đi kèm khối lượng tăng mạnh.
Đỉnh thứ hai chưa phải tín hiệu xác nhận. Nếu giá chưa phá đường viền cổ, việc vào lệnh sớm vẫn tiềm ẩn rủi ro.
Vì sao đường viền cổ của mô hình 2 đỉnh luôn nằm ngang?
Điểm khác biệt quan trọng giữa mô hình 2 đỉnh và mô hình vai đầu vai nằm ở số lượng đáy.
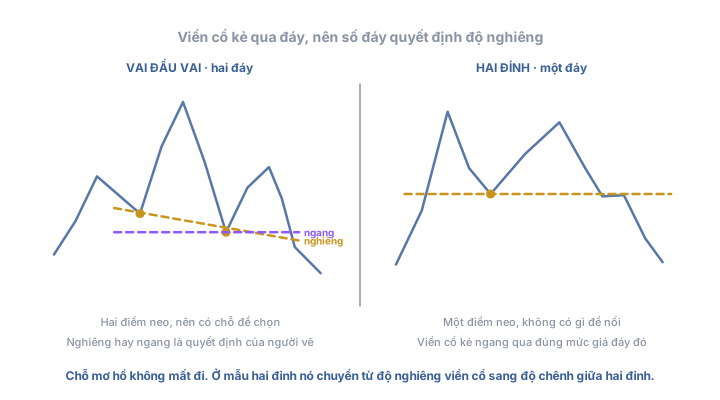
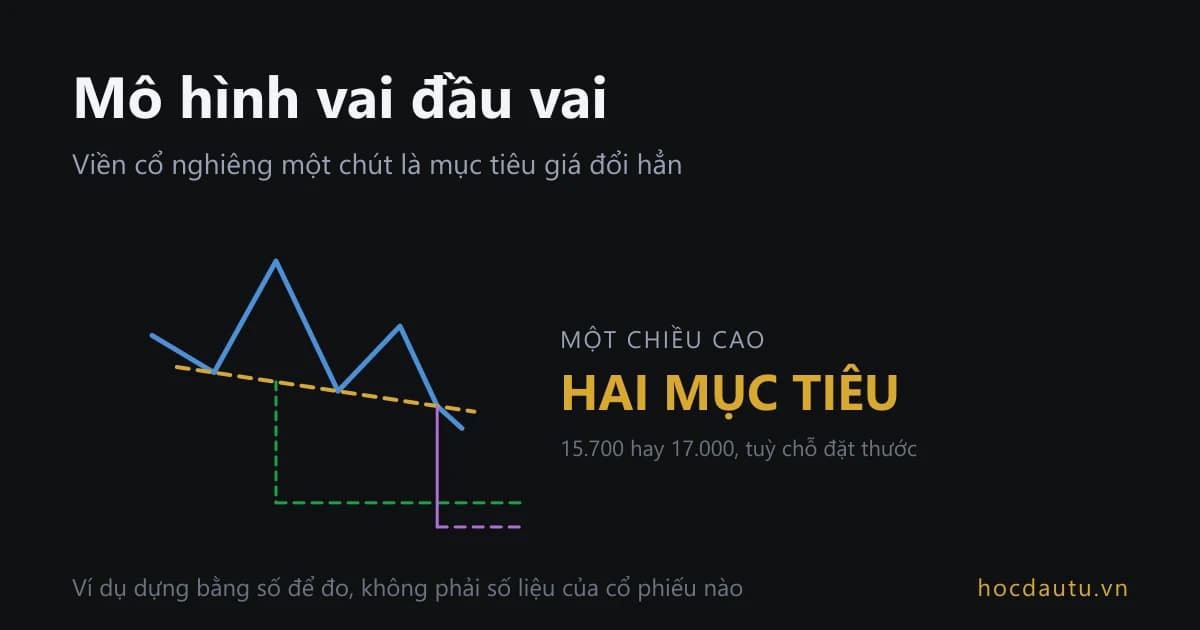
Mô hình vai đầu vai có ba đỉnh và hai đáy xen giữa. Khi nối hai đáy, đường viền cổ có thể nghiêng hoặc nằm ngang tùy dữ liệu giá.
Trong khi đó, mô hình 2 đỉnh chỉ có một đáy ở giữa. Không có điểm thứ hai để nối, vì vậy đường viền cổ bắt buộc phải là đường ngang đi qua mức giá của đáy này.
Khi đó, vấn đề cần quan tâm chuyển sang câu hỏi: Hai đỉnh chênh lệch bao nhiêu thì vẫn được xem là bằng nhau?
Hai đỉnh chênh bao nhiêu vẫn được xem là bằng nhau?
Các tài liệu hiện nay đưa ra những ngưỡng khác nhau.
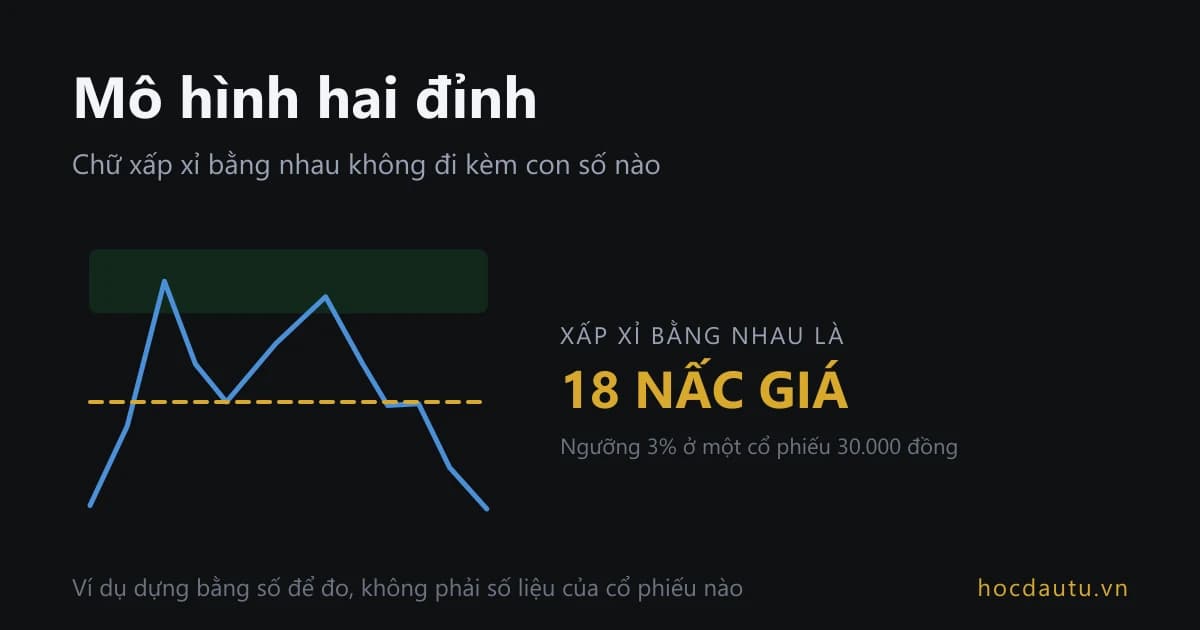
Một số bên cho rằng hai đỉnh phải tương đương hoặc chênh lệch không quá 3%. Phần còn lại cho rằng khoảng chênh lệch lý tưởng nằm trong 3% đến 5%.
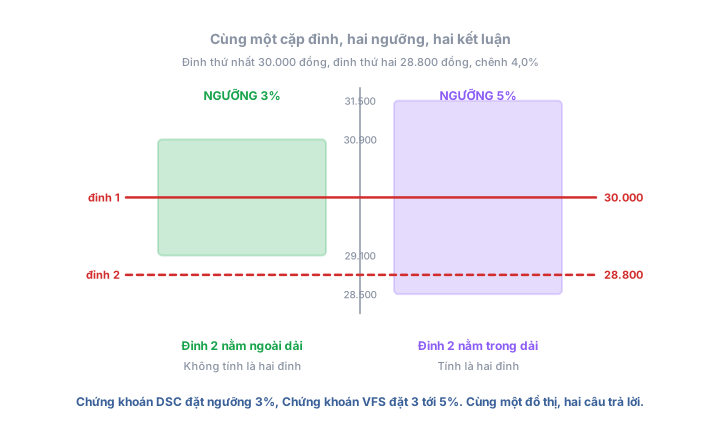
Ví dụ, một cổ phiếu có:
- Đỉnh thứ nhất: 30.000 đồng
- Đỉnh thứ hai: 28.800 đồng
- Chênh lệch: 1.200 đồng, tương đương 4%
Theo tiêu chuẩn 3% của DSC, đây không phải mô hình 2 đỉnh. Nhưng theo khoảng 3%-5% của VFS, mẫu hình vẫn hợp lệ.
Vì vậy, có thể xem hai đỉnh là hai lần giá kiểm tra cùng một vùng kháng cự, thay vì yêu cầu chúng phải bằng nhau tuyệt đối. (Xem thêm bài vùng hỗ trợ và kháng cự)
Ngưỡng 3% không giống nhau ở mọi thị giá
Trên HOSE, cổ phiếu có các bước giá khác nhau tùy theo thị giá:
Giá đỉnh thứ nhất | Bước giá | Ngưỡng 3% quy ra tiền | Số nấc giá mỗi phía |
|---|---|---|---|
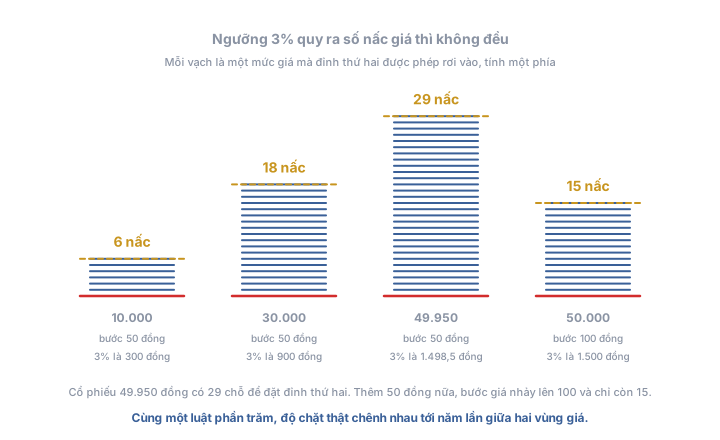
10.000 đồng | 50 đồng | 300 đồng | 6 |
20.000 đồng | 50 đồng | 600 đồng | 12 |
30.000 đồng | 50 đồng | 900 đồng | 18 |
49.950 đồng | 50 đồng | 1.498,5 đồng | 29 |
50.000 đồng | 100 đồng | 1.500 đồng | 15 |
Điều này cho thấy cùng một ngưỡng 3% nhưng số nấc giá được phép chênh lệch lại rất khác nhau.
Đáng chú ý, khi thị giá tăng từ 49.950 lên 50.000 đồng, bước giá tăng từ 50 lên 100 đồng. Vì vậy, số nấc giá tương ứng với mức chênh 3% giảm từ 29 xuống còn 15 nấc.
Trong khi đó, biên độ dao động trên HOSE là 7% mỗi phiên. Với cổ phiếu quanh 30.000 đồng, một phiên tăng kịch trần tương đương 2.100 đồng, tức 42 nấc giá. Khoảng chấp nhận 3% chỉ tương đương 18 nấc mỗi phía.
Điều này cho thấy một ngưỡng phần trăm cố định không phải lúc nào cũng tương ứng với cùng một khoảng biến động thực tế. Bài mẫu hình nến Việt Nam từng chỉ ra mâu thuẫn tương tự, khi quy chuẩn 5% của nến doji, loại nến có giá đóng cửa xấp xỉ giá mở cửa, đôi khi hẹp hơn cả một bước giá.