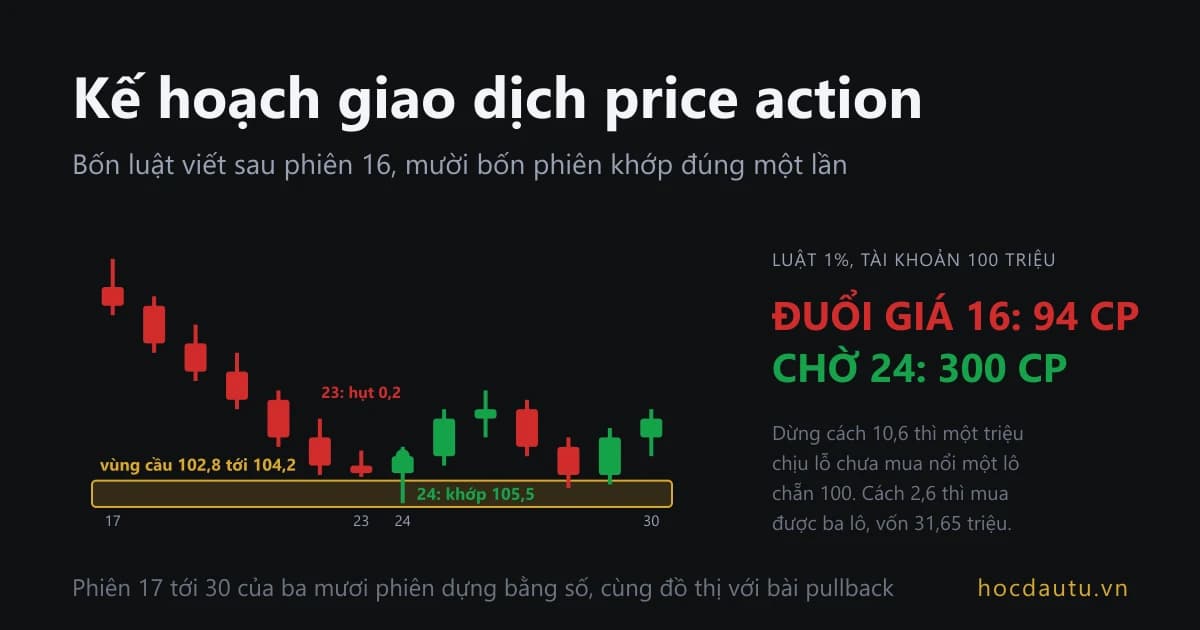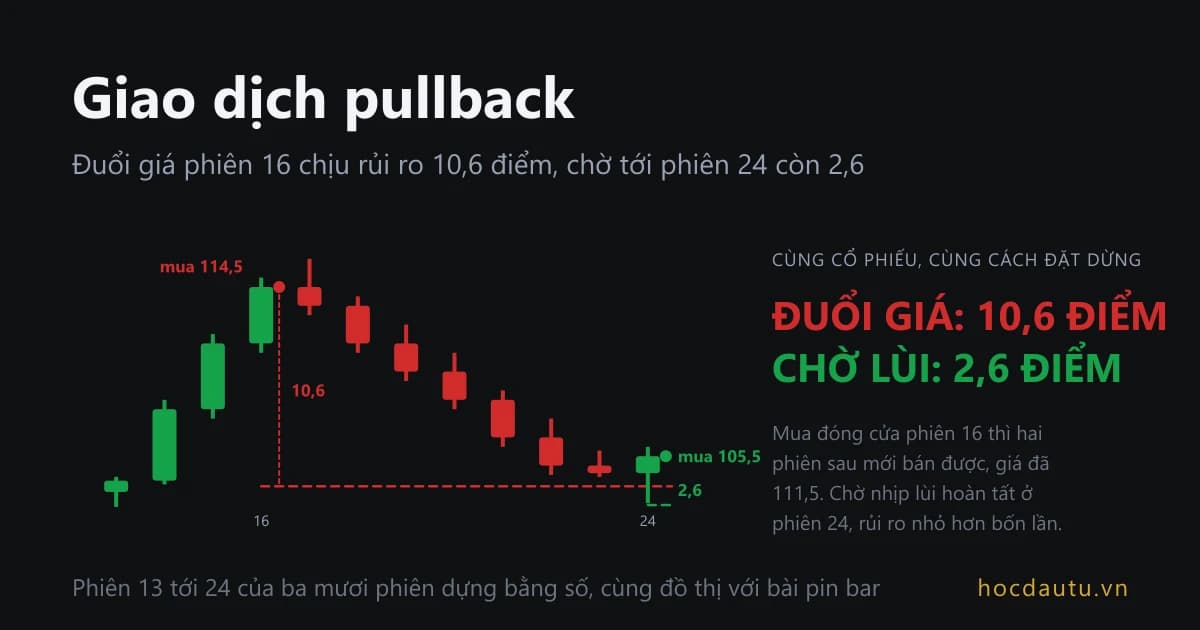
Các bài trong tuyến price action đều theo dõi biểu đồ 30 phiên qua cấu trúc đỉnh đáy, vùng cầu và các cú quét dừng lỗ. Tuy nhiên, khi áp dụng vào thị trường Việt Nam, việc thực thi lệnh có hai điểm cần lưu ý: chưa có bán khống trên thị trường cơ sở và cổ phiếu vừa mua phải chờ gần hai phiên mới bán được.
Bài viết này khép lại tuyến price action. Bạn có thể đọc bài kế hoạch giao dịch trước để hiểu cách quản trị rủi ro.
Price action chứng khoán Việt Nam vướng hai quy định giao dịch
Thị trường cơ sở Việt Nam chưa cho bán khống. Vì vậy, các tín hiệu giảm trên biểu đồ hiện chủ yếu được sử dụng để bán cổ phiếu đang nắm giữ, thay vì mở vị thế bán mới.
Bên cạnh đó, chu kỳ thanh toán T+2 khiến cổ phiếu mua trong ngày T phải chờ đến trước 13h ngày T+2 mới về tài khoản và có thể bán từ phiên chiều. Điều này tạo ra khoảng trễ giữa tín hiệu dừng lỗ trên biểu đồ và khả năng thực hiện lệnh.
Hai quy định này không làm thay đổi cách đọc price action, nhưng buộc nhà đầu tư điều chỉnh cách chuyển tín hiệu thành lệnh thực tế.
Chưa có bán khống: nửa đồ thị chỉ dùng để quan sát
Bán khống là việc vay cổ phiếu để bán trước rồi mua lại sau. Trong tài liệu price action, các tín hiệu như cú quét phía trên đỉnh, vùng cung hoặc cấu trúc chuyển sang giảm có thể được sử dụng để mở vị thế bán.
Tuy nhiên, trên thị trường cơ sở Việt Nam, cách giao dịch này chưa được áp dụng.
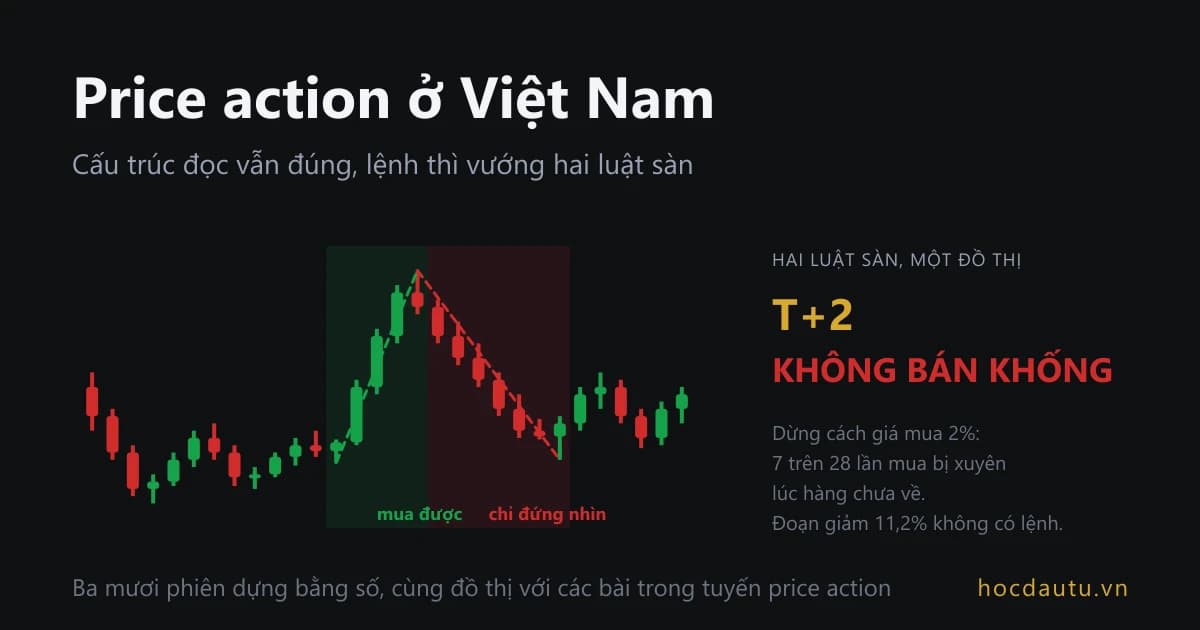
Trên biểu đồ 30 phiên, giá tăng 12,8%, từ đáy 102,8 ở phiên 13 lên đỉnh 116 ở phiên 17. Sau đó, giá giảm 11,2% xuống 103 ở phiên 24.
Nhịp tăng tạo cơ hội cho lệnh mua. Ngược lại, nhịp giảm chỉ có thể được khai thác bằng cách bán cổ phiếu đang có sẵn trong tài khoản.
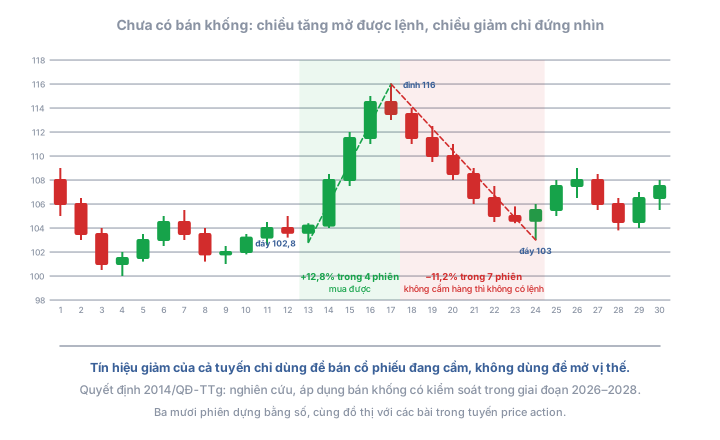
Quyết định 2014/QĐ-TTg ngày 12/9/2025 đặt việc nghiên cứu và áp dụng bán khống có kiểm soát vào giai đoạn 2026–2028.
Quy định về bán khống đang thay đổi. Bạn nên đối chiếu thông báo mới nhất từ Uỷ ban Chứng khoán Nhà nước trước khi dựa vào thông tin này.
Do đó, tín hiệu giảm như cú quét dừng lỗ tại vùng đỉnh hiện được sử dụng làm căn cứ để bán cổ phiếu đang nắm giữ.
T+2 khóa cổ phiếu đúng lúc điểm dừng cần được thực hiện
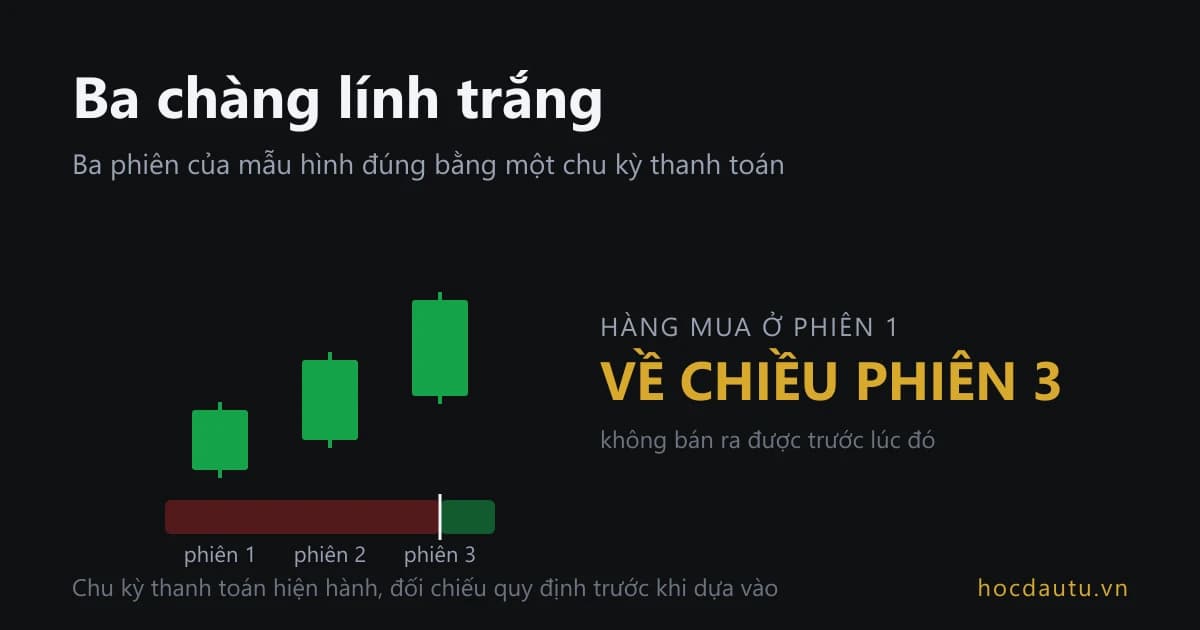
Cổ phiếu mua trong ngày T về tài khoản trước 13h ngày T+2, tức sau hai ngày làm việc, và có thể bán từ phiên chiều.
Trong khi đó, price action thường sử dụng điểm dừng lỗ khá sát, chẳng hạn ngay dưới đáy gần nhất hoặc cây nến tín hiệu. Khoảng trễ T+2 vì vậy có thể khiến giá xuyên qua điểm dừng trước khi cổ phiếu về tài khoản.
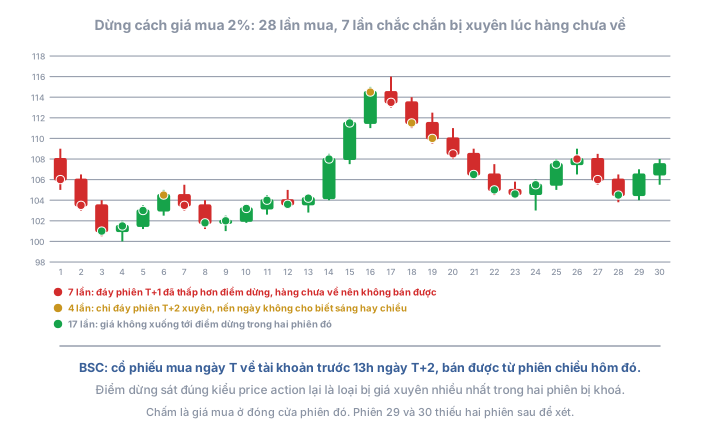
Nếu mua tại giá đóng cửa của từng phiên từ 1 đến 28 và đặt điểm cắt lỗ thấp hơn giá mua 2%, kết quả trên biểu đồ 30 phiên cho thấy:
- 7 lần đáy của phiên liền sau xuyên qua mức dừng lỗ trong khi cổ phiếu chưa về tài khoản.
- 4 lần chỉ đáy phiên T+2 xuyên qua điểm dừng. Nến ngày không thể xác định đáy này xảy ra vào buổi sáng hay buổi chiều.
- 17 lần còn lại giá không chạm mức cắt lỗ trong hai phiên chờ.
Khi nâng khoảng cắt lỗ lên 3%, các trường hợp chắc chắn bị kẹt được loại bỏ nhưng vẫn còn 9 lần có thể bị kẹt.
Khoảng dừng rộng hơn giúp có thêm dư địa trong thời gian chờ cổ phiếu về tài khoản. Tuy nhiên, nếu vẫn giữ nguyên nguyên tắc rủi ro 1% mỗi giao dịch, khối lượng vị thế phải giảm tương ứng.
Bài giao dịch pullback và ba chàng lính trắng đã đo khoảng hở này tại từng điểm vào lệnh cụ thể.