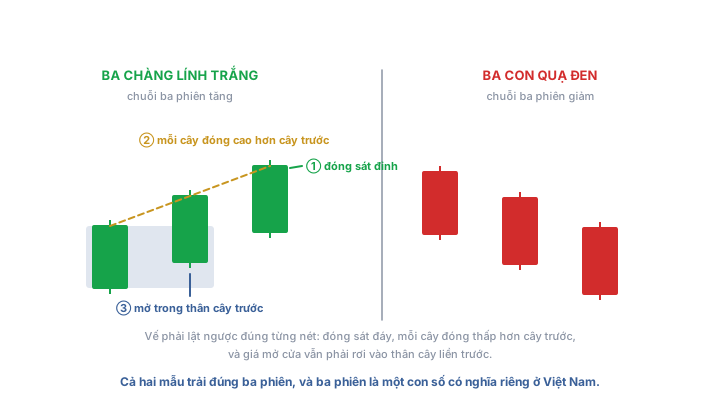
Ba chàng lính trắng là chuỗi 3 cây nến tăng thân dài nối nhau, mỗi cây mở cửa trong thân cây trước và đóng cửa cao hơn cây trước. Ba con quạ đen là hình lật ngược. Con số 3 ở đây không chỉ đếm số cây nến: trên sàn Việt Nam, ba phiên đúng bằng một chu kỳ thanh toán.
Bài này nằm trong tuyến mẫu hình nến chuyên sâu, đi tiếp sau bài về mây đen che phủ.
Ba chàng lính trắng là chuỗi ba phiên cùng chiều
Ba chàng lính trắng gồm ba cây nến tăng liên tiếp, mỗi cây thân dài và bóng trên ngắn, giá đóng cửa nằm sát đỉnh phiên. Giá mở cửa của cây sau rơi vào thân cây liền trước, và mỗi cây đóng cửa cao hơn cây trước. Ba con quạ đen lật ngược từng nét của mô tả đó.
Điều kiện mở cửa có hai cách viết đang cùng lưu hành. Bản gốc đòi giá mở cửa nằm trong thân cây trước; một số tài liệu tiếng Việt lại viết là bằng hoặc cao hơn giá đóng cửa cây trước. Hai cách chỉ gặp nhau ở đúng một mức giá, chính là giá đóng cửa phiên trước. Trên HOSE, mức giá duy nhất thoả mãn được cả hai cách viết ấy cũng chính là giá tham chiếu của phiên sau, tức là tâm của biên độ phiên đó.
Ba phiên đúng bằng một chu kỳ thanh toán
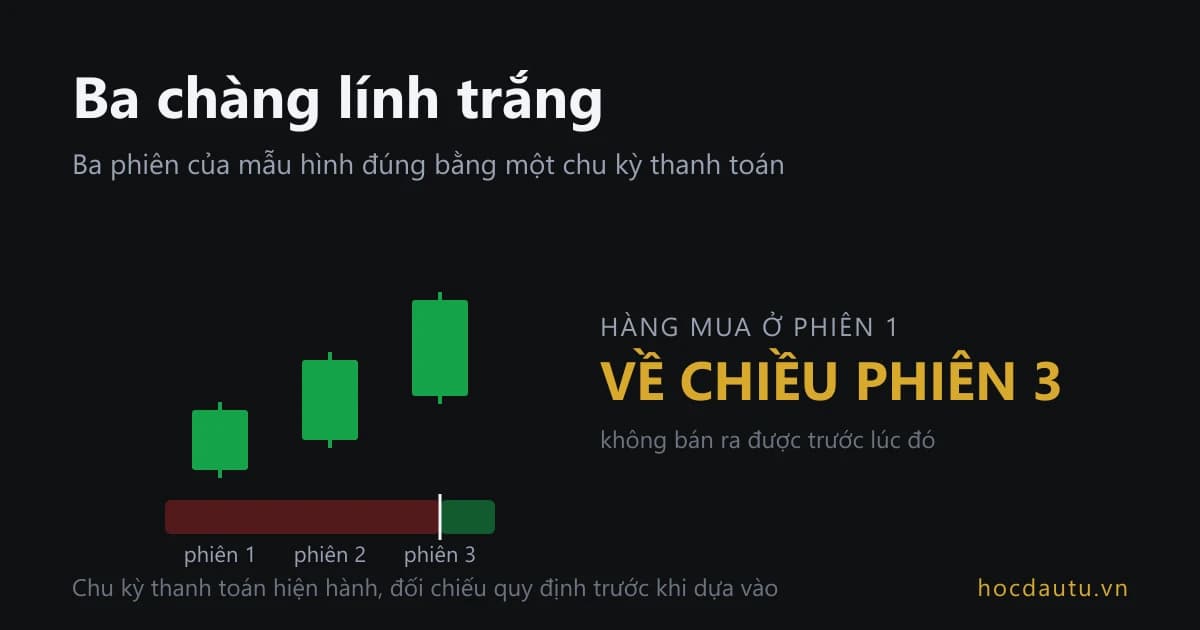
Cổ phiếu mua trong một phiên không về tài khoản ngay. Hàng mua ngày T được thanh toán vào ngày T+2, tức hai ngày làm việc sau phiên mua, rồi phân bổ về tài khoản trước 13h. Vì thế nó chỉ bán được từ phiên chiều ngày T+2.
Chu kỳ thanh toán, giờ phân bổ và các dịch vụ đi kèm đều có thể thay đổi. Đối chiếu quy định hiện hành của Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam và của công ty chứng khoán bạn đang dùng trước khi dựa vào các mốc trong bài.
Đặt hai chuyện đó cạnh nhau thì ra một trùng hợp đáng để ý. Mẫu hình trải ba phiên, chu kỳ thanh toán cũng ba phiên. Người mua ở phiên đầu tiên chỉ có hàng vào chiều phiên cuối cùng của chính mẫu hình ấy.
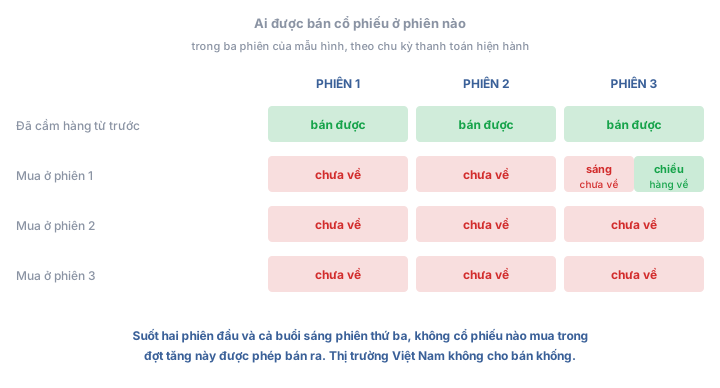
Nguồn cung bị khoá suốt 2.5 phiên
Trong hai phiên đầu và cả buổi sáng phiên thứ ba, chỉ người đã cầm cổ phiếu từ trước mới bán ra được. Người mua trong chính đợt tăng này không bán ra được, vì hàng chưa về. Hơn nữa, thị trường cơ sở Việt Nam không cho bán khống, tức vay cổ phiếu của người khác để bán trước rồi mua trả sau, nên không thêm nguồn cung.
Đây là một giới hạn mang tính cơ học, không liên quan đến tâm lý. Lượng cổ phiếu vừa mua không kịp về tài khoản để bán trước 13h phiên thứ ba, dù người mua có muốn chốt lời.
Vì vậy, cây nến thứ ba cần được đọc khác: đây là phiên đầu tiên nguồn cung mới xuất hiện đầy đủ. Do đó, bóng trên của cây thứ ba có nhiều thông tin hơn hai cây trước, vì hai cây đầu chưa có đủ nguồn cung để thể hiện áp lực bán.
Phía tiền lỏng hơn hàng
Ba con quạ đen và ba chàng lính trắng nhìn qua là hai mẫu đối xứng. Nhưng trên thị trường Việt Nam, dòng tiền và nguồn cổ phiếu không đối xứng hoàn toàn.
Tiền bán cổ phiếu về theo chu kỳ thanh toán, nhưng có thể nhận sớm hơn nhờ dịch vụ ứng trước tiền bán. Ngược lại, phía cổ phiếu không có dịch vụ tương đương; muốn bán trước khi có hàng thực chất là bán khống.
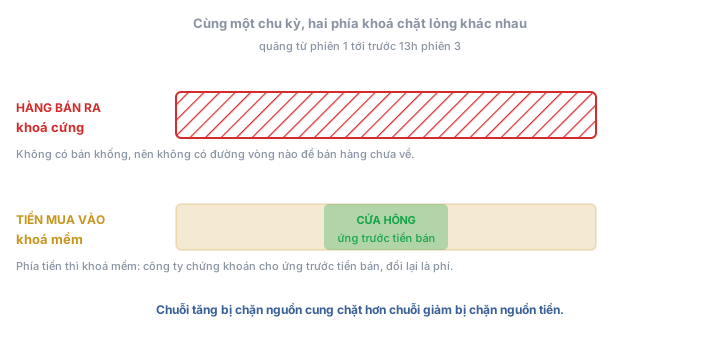
Vì vậy, ba phiên giảm bị hạn chế bởi tiền ít chặt hơn ba phiên tăng bị hạn chế bởi nguồn cung. Đây là đặc điểm của thị trường, không phải của mẫu hình nến.
Ba lần 7% không phải 21%
Giá tham chiếu mỗi phiên được tính từ giá đóng cửa phiên trước, nên mức tăng/giảm được tính trên một mức giá mới mỗi ngày.
Ví dụ, cổ phiếu giá 20.000 đồng:
- Ba phiên trần đưa giá lên khoảng 24.400 đồng, tăng 22%.
- Ba phiên sàn đưa giá xuống khoảng 16.100 đồng, giảm 19,5%.
Do bước giá và cách làm tròn, mức tăng và giảm thực tế không hoàn toàn đối xứng.
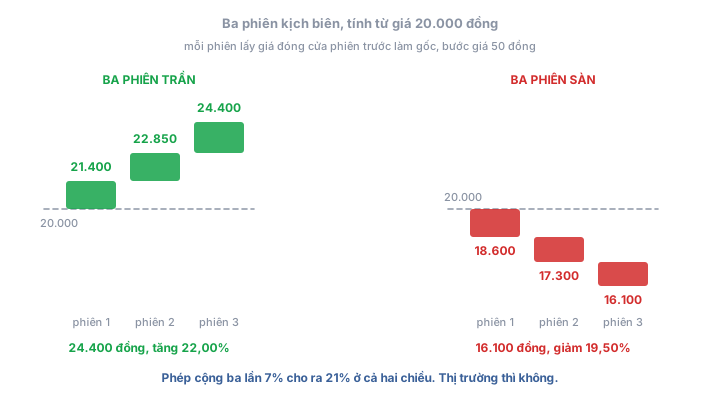
Điểm đáng nhớ là: cùng ba phiên với biên độ 7%, ba phiên trần đẩy giá đi xa hơn ba phiên sàn khoảng 2,5 điểm phần trăm. Vì thế, ba chàng lính trắng có thể đẩy giá đi xa hơn mức ba con quạ đen kéo xuống.