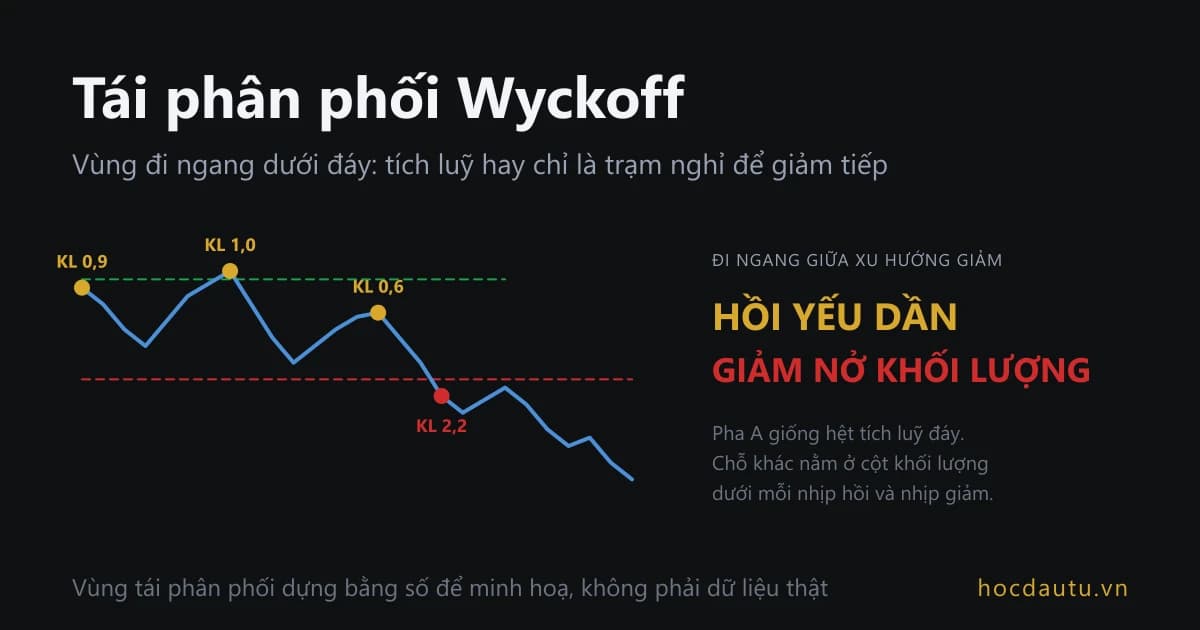
Một cổ phiếu giảm giá liên tục trong nhiều tháng. Đột nhiên xuất hiện một phiên bán tháo với khối lượng giao dịch cực lớn. Ngay sau đó, giá cổ phiếu bật tăng trở lại và bắt đầu đi ngang. Người đang kẹt hàng lầm tưởng đây là vùng đáy. Người chưa mua vội vàng nhảy vào bắt đáy. Nhưng khái niệm tái phân phối Wyckoff chỉ ra một kịch bản trái ngược: giá chỉ đang nghỉ lấy sức trước khi rơi tiếp.
Bài viết này đối chiếu trực tiếp với mẫu hình tái tích luỹ Wyckoff. Hai vùng mẫu sẽ đi chung 19 phiên đầu tiên trước khi tách ra thành hai kịch bản khác nhau. Nếu bạn chưa thuộc các điểm mốc cơ bản, hãy xem bài trụ phương pháp Wyckoff để dễ theo dõi.
Tái phân phối Wyckoff là gì
Tái phân phối Wyckoff là vùng giá đi ngang xuất hiện ở giữa một xu hướng giảm. Chuyên gia Bruce Fraser từ StockCharts mô tả đây là quãng tạm nghỉ của cổ phiếu. Vùng này đứng sau một nhịp rơi mạnh và đứng trước một đợt giảm tiếp theo, khiến giá tạo thêm các mức thấp mới.
Fraser gọi đây là người anh em độc ác của vùng tái tích luỹ. Nhịp tái tích luỹ thường kết thúc bằng chuyển động êm ả. Ngược lại, vùng tái phân phối trượt dốc bằng những phiên sụt giảm rất mạnh.
Giai đoạn đầu của vùng đi ngang tạo ra nhiều nhầm lẫn nhất. Theo tài liệu ChartSchool, pha A trong mô hình tái phân phối có hình dáng giống hệt điểm bắt đầu của vùng tích luỹ. Giá biến động rộng và khối lượng bán tăng cao. Tuy nhiên, từ pha B trở đi, tức quãng đi ngang sau khi xu hướng giảm tạm dừng, cấu trúc chuyển động lại diễn ra giống hệt một vùng phân phối Wyckoff hình thành tại đỉnh.
Vùng tái phân phối bắt đầu từ đâu
Chuyên gia Fraser giải thích rằng vùng này hình thành do hành động của những người bán khống, tức nhóm đầu cơ vay cổ phiếu để bán trước rồi mua trả sau. Khi cổ phiếu đã giảm sâu, nhóm bán khống chốt lời bằng cách mua lại cổ phiếu. Hành động mua này đẩy giá tăng ngắn hạn. Sự tăng giá nhanh làm những người bán khống còn lại lo lắng và cùng mua theo, kéo giá hồi phục và mở ra vùng đi ngang.
Trong vùng biến động này, các nhịp hồi thường dốc. Các nhịp giảm diễn ra lặng lẽ hơn. Dòng tiền lớn tận dụng các nhịp hồi để mở lại vị thế bán khống ở mức giá cao. Họ mua lại một phần nhỏ khi giá rơi xuống cạnh dưới của vùng. Tính tổng thể, vị thế bán của dòng tiền lớn ngày một tăng lên.
Nhà đầu tư cá nhân bị cuốn vào cái bẫy này. Nhịp hồi đầu tiên xuất hiện khi nhiều người sợ bỏ lỡ đáy. Cùng lúc đó, những người mua hớ ở vùng giá cao tranh thủ nhịp hồi này để cắt lỗ thoát hàng.
Hai vùng mẫu chạy chung 19 phiên đầu
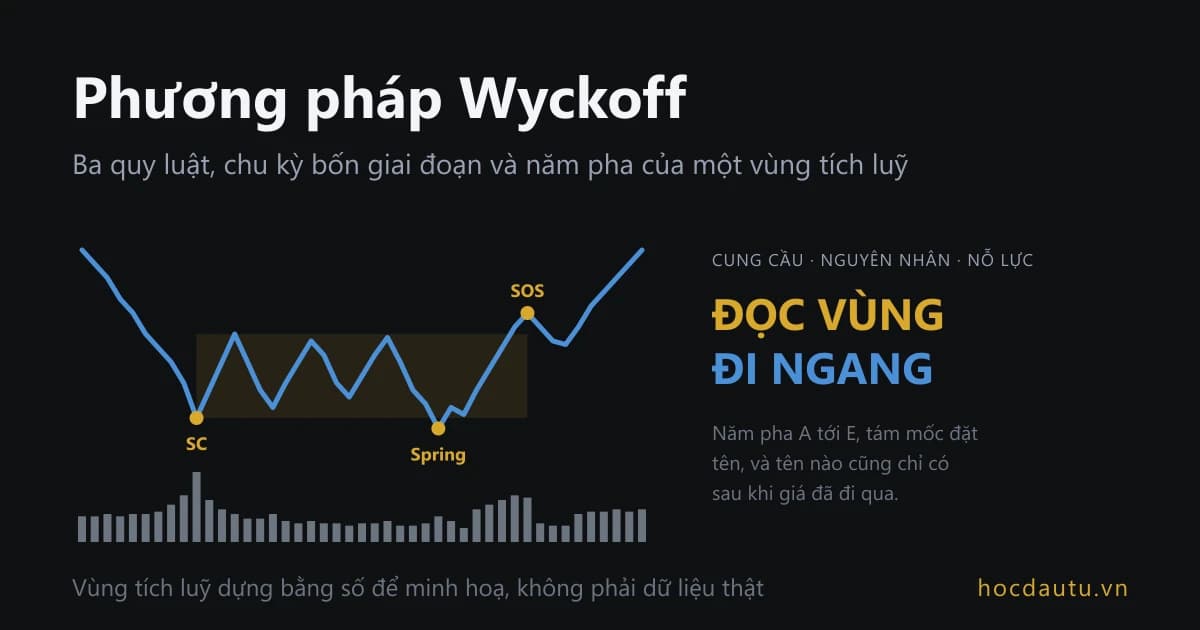
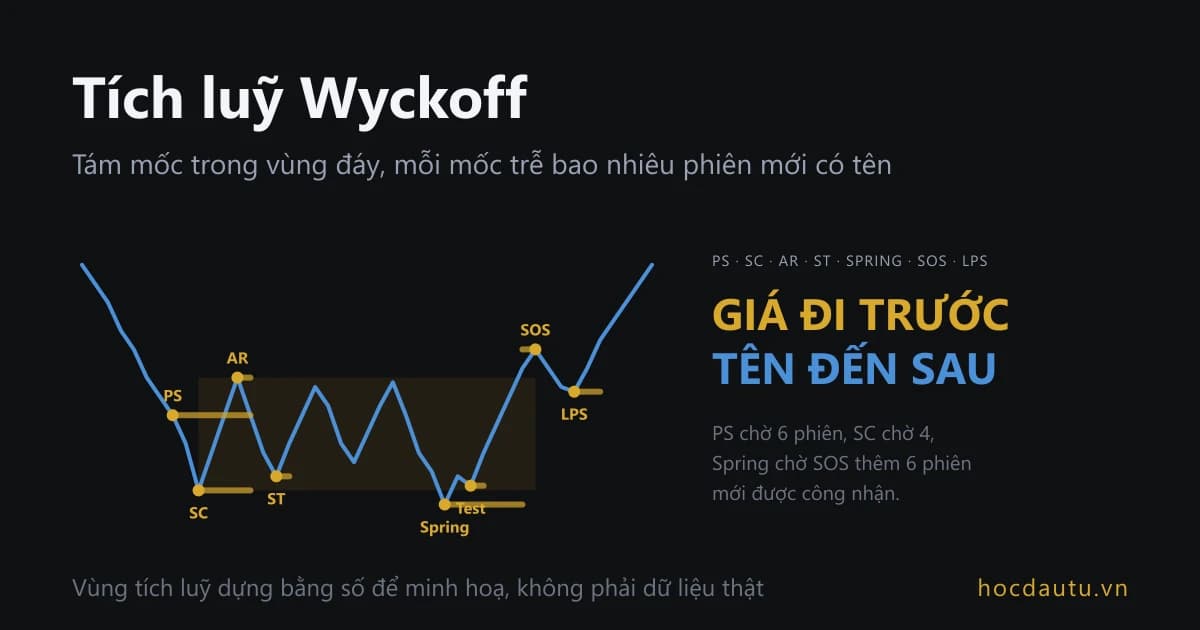
Chúng tôi sử dụng vùng giá mẫu từ bài viết về tích luỹ Wyckoff. Đường giá đi chung từng điểm từ phiên thứ 0 đến phiên 18, sau đó mới chia thành hai kịch bản.
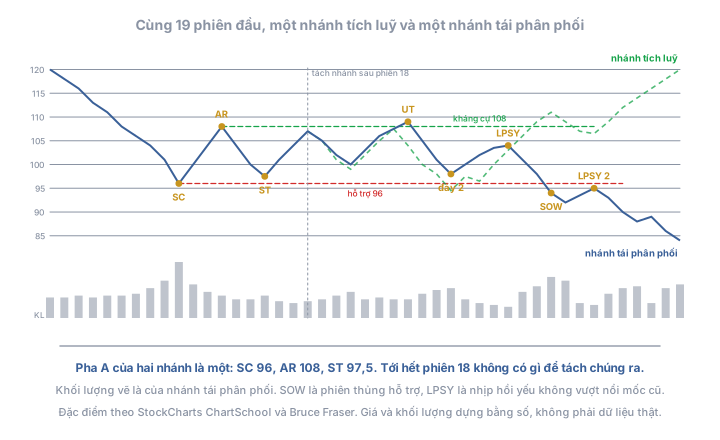
Ở cả hai diễn biến, phiên 9 là mốc SC, tức cao trào bán với khối lượng xả hàng gấp 3,0 lần bình thường. Nhịp AR, tức đợt phản ứng tự động hồi phục, đưa giá lên mốc 108 ở phiên 12. Tiếp theo, nhịp ST, tức phiên kiểm tra lại lực bán, kéo giá về mốc 97,5 tại phiên 15. Giá đáy của mốc SC tạo ra đường hỗ trợ tại 96, còn đỉnh AR tạo đường kháng cự tại 108.
Từ phiên 19, đường giá bắt đầu tách biệt. Nhánh tái phân phối giảm về 100, bật lên 109 ở phiên 25 rồi quay đầu rơi lại vào vùng đi ngang. Giá giảm tiếp về 98 và có nhịp hồi yếu lên 104 ở phiên 32. Đến phiên 35, giá đâm thủng đường hỗ trợ 96 và đóng cửa tại 94 với khối lượng lớn gấp 2,2 lần. Giá nhích nhẹ lên 95 ở phiên 38 trước khi rơi thẳng xuống 84. Trong khi đó, nhánh tích luỹ thủng hỗ trợ xuống 94,5 ở phiên 28 rồi đảo chiều tăng vọt lên 120.
Nhìn giá thì nhánh tích luỹ trông yếu hơn
Đây là cái bẫy biểu đồ rất phổ biến. Khi chỉ nhìn biến động giá trước phiên 35, nhánh tái phân phối lại cho cảm giác khoẻ mạnh. Các đáy sau như 100 và 98 đều cao hơn đường hỗ trợ 96. Thậm chí có phiên giá vượt qua đường kháng cự 108. Trái lại, nhánh tích luỹ lại có lúc đánh mất đường hỗ trợ ở phiên 28.
Nếu bạn đặt lệnh dừng cắt lỗ ngay dưới mức 96 cho cả hai kịch bản, bạn sẽ bị cắn dừng lỗ ở cả hai nhánh. Ở nhánh tích luỹ, lệnh bán bị kích hoạt ở 94,5 trước khi cổ phiếu phi lên 120. Ở nhánh tái phân phối, lệnh bán ở 94 giúp bạn tránh được cú rớt về 84. Cùng một quy tắc giao dịch nhưng kết quả lại trái ngược, do giá đóng cửa chưa phản ánh hết bản chất biến động.
Khối lượng ở nhịp hồi và nhịp giảm
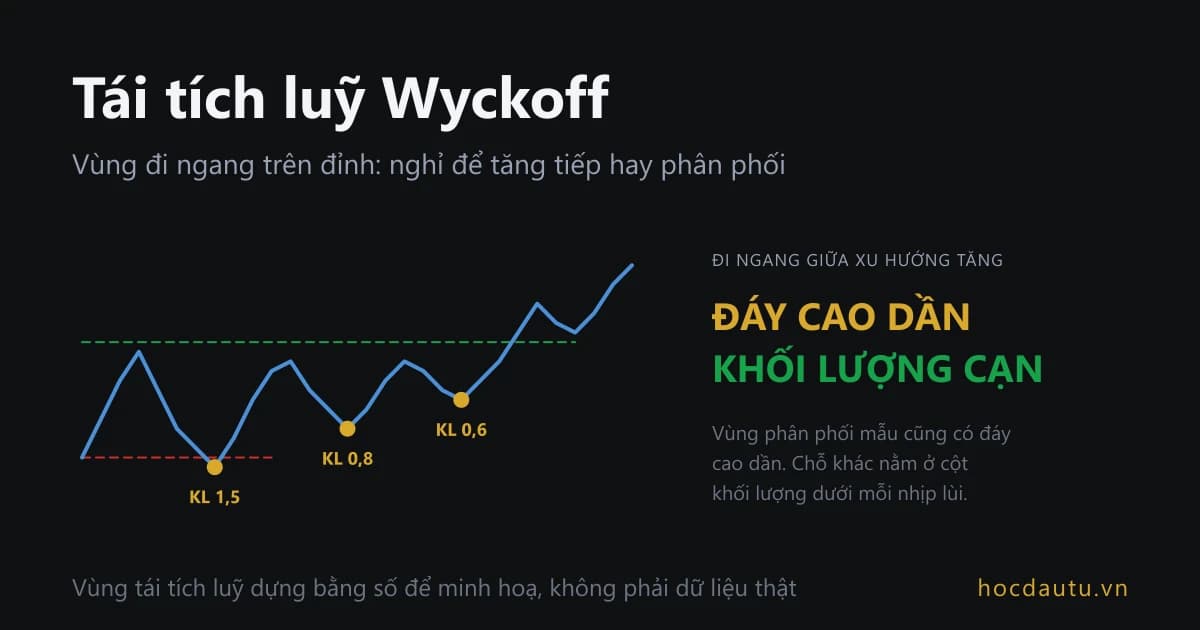
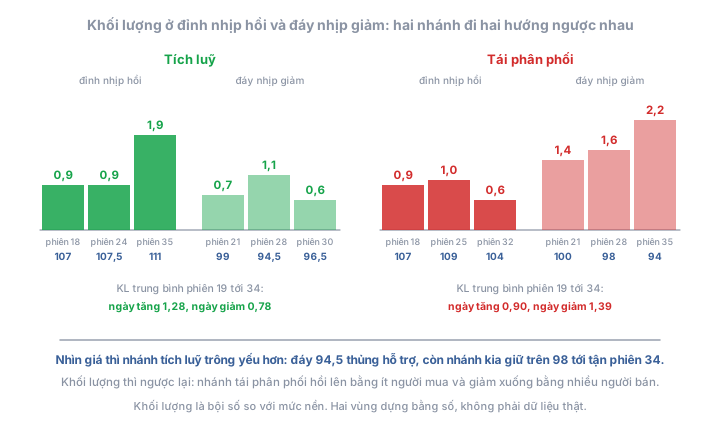
Khối lượng giao dịch chính là chìa khoá để bạn phân biệt hai kịch bản. Quan sát ví dụ cổ phiếu Cisco, Fraser nhận thấy biên độ giá và khối lượng thu hẹp dần ở các nhịp hồi nhưng lại mở rộng ở các nhịp giảm. Đó là tín hiệu báo hiệu xu hướng giảm chuẩn bị quay trở lại.
| Mốc | Tích luỹ: phiên, giá, khối lượng | Tái phân phối: phiên, giá, khối lượng |
|---|---|---|
| Đáy nhịp giảm 1 | 21, 99, 0,7 | 21, 100, 1,4 |
| Đáy nhịp giảm 2 | 28, 94,5, 1,1 | 28, 98, 1,6 |
| Đỉnh nhịp hồi 2 | 24, 107,5, 0,9 | 25, 109, 1,0 |
| Đỉnh nhịp hồi 3 | 35, 111, 1,9 | 32, 104, 0,6 |
Xét từ phiên 19 đến phiên 34, mỗi bên có đúng 8 phiên tăng và 8 phiên giảm. Ở nhánh tích luỹ, khối lượng giao dịch bình quân vào các ngày tăng đạt 1,28, trong khi các ngày giảm chỉ đạt 0,78. Ở nhánh tái phân phối, số liệu hoàn toàn đảo ngược: khối lượng ngày tăng chỉ có 0,90, còn ngày giảm vọt lên 1,39.
Sự lệch pha này minh hoạ rõ quy luật nỗ lực và kết quả Wyckoff. Ở phiên 25, giá vươn qua kháng cự 108 nhưng khối lượng chỉ đạt 1,0, tức không có dòng tiền ủng hộ. ChartSchool gọi điểm bứt phá giả này là UT, tức cú đẩy giá thử lượng cầu còn lại và bẫy người mua. Ngược lại, ở nhánh tích luỹ, phiên phá kháng cự thật sự xuất hiện kèm khối lượng bùng nổ lên mức 1,9.
LPSY, SOW và lúc vùng kết thúc
Tài liệu ChartSchool định nghĩa SOW, tức dấu hiệu suy yếu, là nhịp giảm đâm thủng hoặc áp sát đáy cũ với biên độ rộng và khối lượng lớn. Trong khi đó, LPSY, tức điểm cung cuối cùng, là nhịp hồi phục thiếu sinh khí với biên độ hẹp, phản ánh lực cầu đã cạn kiệt.
Quan sát nhánh tái phân phối, chuỗi phiên từ 29 đến 32 chính là một điểm LPSY. Giá nhích từ 98 lên 104 qua bốn phiên nhưng khối lượng giảm dần: 1,0 rồi 0,8 rồi 0,7 và dừng ở 0,6. Đỉnh hồi 104 thấp hơn hẳn mức đỉnh cũ 108. Ngay sau đó, từ phiên 33 đến 35, khối lượng vọt lên 1,4 rồi 1,7 và 2,2. Giá đạp văng mốc hỗ trợ 96, tạo ra một mốc SOW rõ ràng.
Khi hỗ trợ bị phá vỡ, nó lập tức biến thành kháng cự mới. Nhịp hồi ở phiên 37 và 38 kéo giá lên mốc 95 nhưng nhanh chóng khựng lại dưới đường hỗ trợ cũ 96. Khối lượng nhịp này rất thấp, chỉ đạt 0,8 và 0,7. ChartSchool nhận định đây là một cơ hội bán có xác suất cao.
Bán ở đâu nếu đang cầm hàng
Fraser viết rằng vùng tái phân phối đầu tiên là một cơ hội quan trọng để bán. Trong trường hợp của Cisco, ông chỉ ra hai điểm bán kinh điển là phiên kiểm tra lại ST hoặc tại điểm cung cuối cùng LPSY. Theo ChartSchool, bán ngay sau cú vọt giả UT cũng mang lại mức giá tốt, nhưng thao tác này rủi ro vì giá có thể bị đẩy lên tiếp để quét các lệnh dừng lỗ, nên chờ tới pha D và một LPSY thường an toàn hơn.
Nhà đầu tư có thể so sánh hiệu quả của các điểm bán trên mô hình mẫu:
| Thời điểm bán | Giá bán | So với mức đáy 84 ở phiên 44 |
|---|---|---|
| Điểm LPSY ở phiên 32 | 104 | Tránh được khoản lỗ 20 điểm (19,2%) |
| Điểm SOW ở phiên 35 | 94 | Tránh được khoản lỗ 10 điểm |
| Nhịp hồi ở phiên 38 | 95 | Tránh được khoản lỗ 11 điểm |
Bán tại điểm LPSY mang lại mức giá tối ưu nhất, nhưng ở phiên 32 xu hướng vẫn chưa thực sự lộ diện. Bán ở phiên 38 bị thiệt 9 điểm so với điểm LPSY. Tuy nhiên, lúc này tín hiệu đã cực kỳ rõ ràng khi đường hỗ trợ bị đâm thủng kèm khối lượng lớn. Việc tìm hiểu thêm bài viết 9 phép thử Wyckoff sẽ giúp bạn hiểu sâu hơn về bài toán đánh đổi giữa việc vào lệnh sớm và đợi tín hiệu xác nhận.
Đối với người định bắt đáy, bài học còn rõ ràng hơn. Nếu bạn mua tại mốc 98 ở phiên 28 và đặt dừng lỗ ở 96, bạn sẽ bị cắt lỗ ở phiên 35 tại giá 94. Khối lượng giao dịch phiên mua đạt 1,6, cao hơn nhiều mức 1,1 của cú rũ bỏ ở nhánh tích luỹ. Khối lượng bán cao là lý do để đứng ngoài, không phải bảo đảm.
Vùng tái phân phối nối tiếp nhau
Trong một xu hướng giảm kéo dài, cổ phiếu có thể tạo ra liên tiếp nhiều vùng đi ngang. Ở trường hợp cổ phiếu Cisco, Fraser ghi nhận tới ba vùng tái phân phối liên tiếp, vùng sau luôn nằm thấp hơn vùng trước. Vùng thứ hai biến động ngắn hơn vùng đầu tiên với các đỉnh đáy thấp dần. Vùng thứ ba kết thúc rất nhanh chỉ trong vòng hai tháng.
Ở ví dụ cổ phiếu ARMH, vùng đầu tiên kéo dài tới chín tháng, vùng tiếp theo kéo dài khoảng một năm. Chuỗi tái phân phối này kéo giá cổ phiếu rơi thẳng từ 17,50 USD xuống còn 2,00 USD. Đối với BAC, Fraser lưu ý một nhịp tăng từ 17 USD lên 37 USD nằm ngay trong vùng đi ngang thứ hai, trước khi cổ phiếu này cắm đầu về mốc 2,50 USD. Những đợt tăng giá dốc như vậy là đặc trưng thường gặp ở giai đoạn đầu của mô hình.
Fraser đưa ra lời cảnh báo cho những người thích bán đuổi khi giá vừa thủng đáy: giá cổ phiếu thường có xu hướng giật ngược trở lại vào trong nền giá vừa bị phá vỡ. Đối với Cisco, điểm bán tốt nhất theo ông chỉ xuất hiện sau khi vùng đi ngang thứ ba đã hoàn toàn gãy đổ.
Đếm điểm và hình trên vùng tái phân phối
Lý thuyết Wyckoff ứng dụng đồ thị P&F, tức loại biểu đồ caro chuyên tính toán mục tiêu giá, để dự báo độ sâu của đợt giảm, như bài quy luật Wyckoff đã giải thích. Áp dụng phương pháp này cho ba vùng tái phân phối đầu tiên của Cisco, Fraser nhận thấy các mục tiêu giá đếm được từ các vùng khác nhau đều chỉ về chung một mốc giá phía dưới. Ông gọi đó là hiện tượng các khoảng đếm lồng vào nhau.
Tuy nhiên, thực tế vận động cũng chỉ ra hạn chế của công cụ này. Cổ phiếu Cisco sau đó tiếp tục rơi sâu hơn toàn bộ các mục tiêu mà đồ thị P&F dự báo. Việc đếm ô chỉ mang lại một vùng giá tham khảo chứ không thể ấn định chính xác điểm dừng của xu hướng.
Giới hạn khi đọc vùng tái phân phối
Fraser thừa nhận rằng cấu trúc tái phân phối thường biến động hỗn loạn và rất khó đoán. Hai vùng mẫu trong bài được dựng theo mô tả của ông nên nhìn rất rõ ràng. Với biểu đồ thực tế, bạn sẽ thường xuyên gặp các nhịp hồi có khối lượng lớn nằm ngay trong vùng phân phối, hoặc các nhịp đạp mạnh với khối lượng cao xuất hiện ở vùng tích luỹ.
Bạn chỉ có thể xác định chính xác tên gọi của vùng đi ngang sau khi giá đã thực sự bứt phá rời khỏi nền. Bài viết chu kỳ thị trường Wyckoff cho thấy giai đoạn đi ngang của hai kịch bản có thể diễn biến giống hệt nhau qua nhiều tuần. Riêng tại thị trường Việt Nam, dữ liệu khối lượng thường bị nhiễu bởi các lệnh giao dịch thoả thuận. Bạn cần lọc bỏ dữ liệu này như hướng dẫn ở bài nền tích luỹ cổ phiếu Việt Nam. Bên cạnh đó, quy định về biên độ giá trần sàn cũng có thể làm nhịp suy yếu SOW diễn ra kéo dài qua nhiều phiên thay vì dứt điểm trong một phiên.
Để so sánh cấu trúc này với vùng đi ngang ở khu vực đỉnh, bạn có thể xem bài tái tích luỹ Wyckoff. Để hiểu kỹ về cú rũ bỏ thủng đáy ở kịch bản tăng giá, hãy đọc bài Spring Wyckoff. Toàn bộ hệ thống lý thuyết nền tảng được tổng hợp đầy đủ tại bài trụ phương pháp Wyckoff.