

Kết quả kinh doanh quý 2/2026 của Tổng công ty IDICO (HNX: IDC) ghi nhận mức tăng trưởng lợi nhuận nổi bật, trong đó lợi nhuận thuộc cổ đông công ty mẹ tăng 105% so với cùng kỳ. Tuy nhiên, đằng sau con số này là yếu tố đáng chú ý: tăng trưởng quý không hoàn toàn phản ánh tốc độ bán hàng, mà chịu ảnh hưởng lớn từ thời điểm bàn giao và ghi nhận doanh thu cho thuê đất khu công nghiệp.
Kết quả kinh doanh IDC quý 2/2026 cho thấy bức tranh khá rõ về cách doanh thu và lợi nhuận của doanh nghiệp khu công nghiệp biến động theo tiến độ bàn giao. Tổng công ty IDICO niêm yết trên HNX với mã IDC.
Kết quả kinh doanh IDC quý 2/2026 và 6 tháng đầu năm
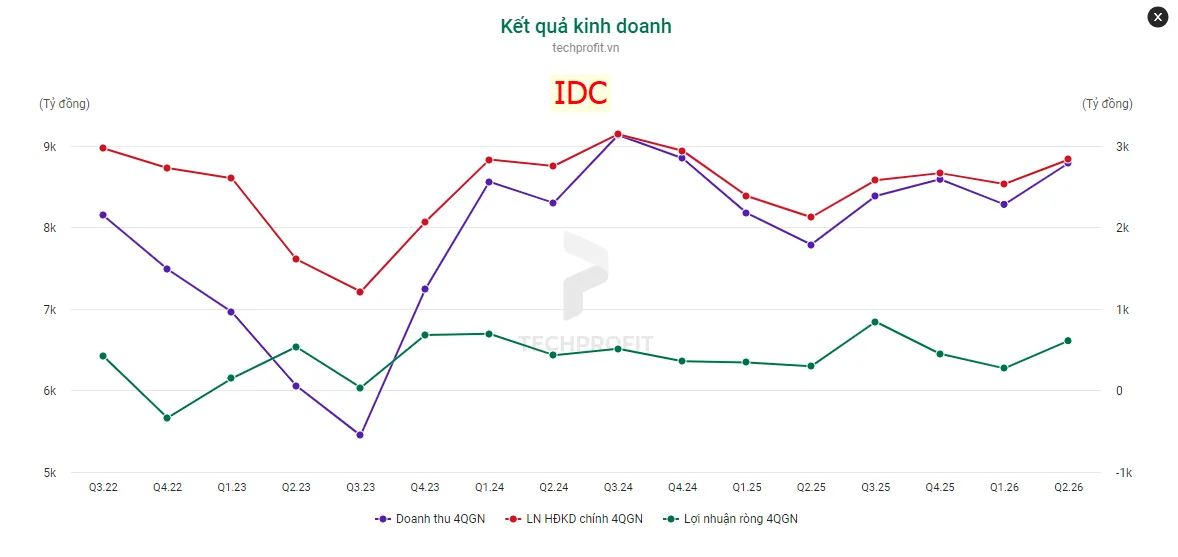
Theo báo cáo tài chính hợp nhất, doanh thu thuần IDC quý 2/2026 đạt 2.270 tỷ đồng, tăng 28,8% so với cùng kỳ. Lợi nhuận gộp đạt 849 tỷ đồng, tăng mạnh từ 545 tỷ đồng, trong khi biên lợi nhuận gộp mở rộng từ 30,9% lên 37,4%.
Ở cấp độ lợi nhuận, lợi nhuận trước thuế đạt 833 tỷ đồng, lợi nhuận sau thuế đạt 663 tỷ đồng và lợi nhuận thuộc cổ đông công ty mẹ đạt 610 tỷ đồng, tăng lần lượt khoảng 60,5%, 59,4% và 104,7%.
Chỉ tiêu | Q2/2026 | Q2/2025 | 6T/2026 | 6T/2025 |
|---|---|---|---|---|
Doanh thu thuần | 2.270 | 1.763 | 3.756 | 3.557 |
Lợi nhuận gộp | 849 | 545 | 1.238 | 1.096 |
Biên lợi nhuận gộp | 37,4% | 30,9% | 33,0% | 30,8% |
Lợi nhuận trước thuế | 833 | 519 | 1.253 | 1.040 |
Lợi nhuận sau thuế | 663 | 416 | 1.001 | 833 |
Lợi nhuận công ty mẹ | 610 | 298 | 880 | 641 |
Điểm đáng chú ý là quý 2 đóng góp phần lớn mức tăng trưởng lợi nhuận của 6 tháng đầu năm. Trong khi doanh thu 6 tháng chỉ tăng 5,6%, doanh thu riêng quý 2 tăng tới 28,8%. Điều này cho thấy kết quả kinh doanh của IDC có sự phụ thuộc đáng kể vào tiến độ bàn giao đất và thời điểm ghi nhận doanh thu.
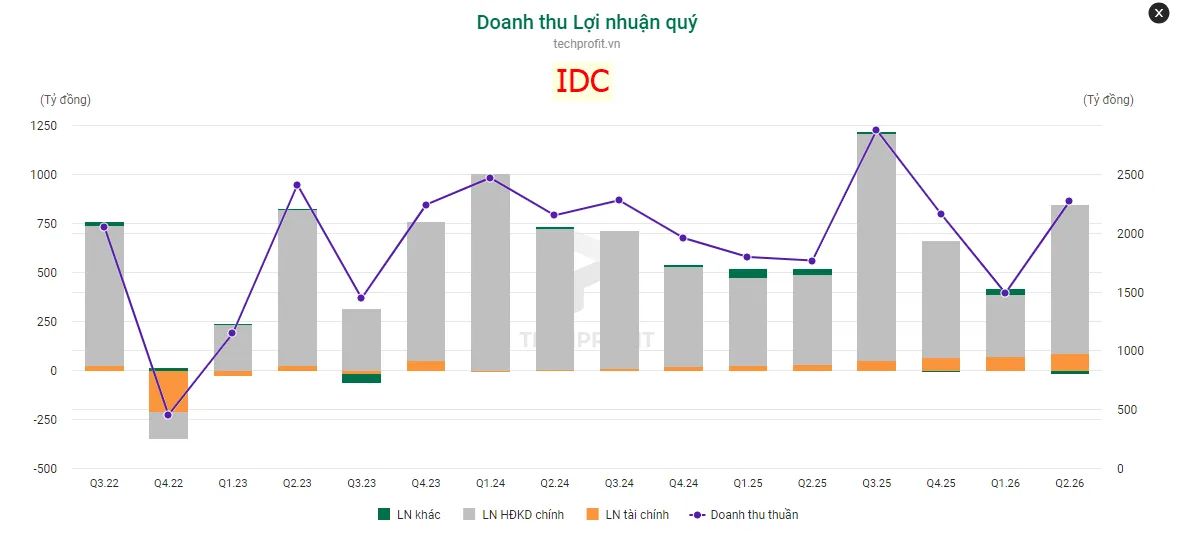
Đáng chú ý hơn, lợi nhuận thuộc cổ đông công ty mẹ tăng nhanh hơn đáng kể so với lợi nhuận sau thuế. Điều này liên quan đến phần lợi nhuận phân bổ cho cổ đông thiểu số tại các công ty con, trong khi phần lợi nhuận tăng thêm tập trung nhiều hơn ở những dự án mà công ty mẹ sở hữu tỷ lệ cao.
Biên lợi nhuận IDC tăng mạnh nhờ ghi nhận cho thuê đất
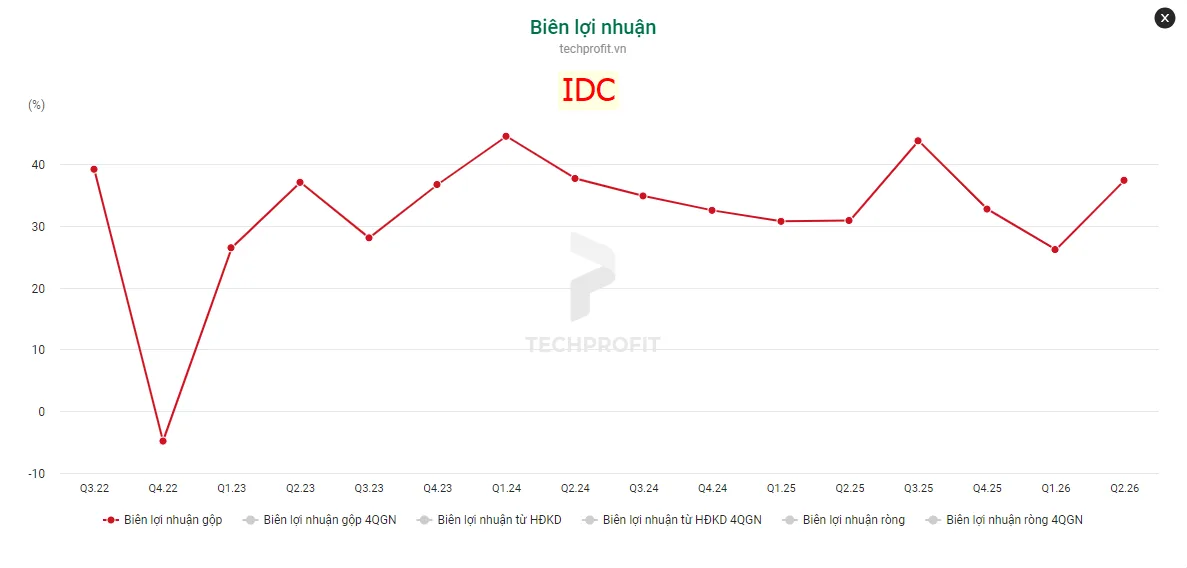
Biên lợi nhuận gộp IDC quý 2/2026 đạt 37,4%, cao hơn đáng kể mức 30,9% của cùng kỳ năm trước.
Nguyên nhân chính đến từ thời điểm ghi nhận doanh thu cho thuê đất tại các khu công nghiệp hiện hữu, nổi bật là Hựu Thạnh và Phú Mỹ 2 mở rộng.
Các dự án này đã thực hiện đền bù, giải phóng mặt bằng từ nhiều năm trước nên giá vốn đất được hình thành ở mặt bằng cũ. Trong khi đó, giá cho thuê được xác lập theo mặt bằng thị trường tại thời điểm hiện tại. Khi đất được bàn giao và doanh thu được ghi nhận, phần chênh lệch giữa giá cho thuê và giá vốn tạo ra biên lợi nhuận cao.
Vì vậy, mức biên gộp 37,4% trong quý 2 chưa thể xem là một bước thay đổi căn bản về hiệu quả hoạt động của IDC. Con số này phản ánh khá rõ điểm rơi bàn giao đất trong kỳ.
Doanh thu cho thuê đất: ghi nhận một lần hay phân bổ?
Đây là yếu tố quan trọng khi đánh giá kết quả kinh doanh IDC.
Khách thuê khu công nghiệp thường thanh toán tiền thuê cho toàn bộ thời hạn hợp đồng, có thể kéo dài hàng chục năm. Khoản tiền này có thể được phản ánh vào kết quả kinh doanh theo hai cách: ghi nhận doanh thu một lần tại thời điểm bàn giao hoặc phân bổ doanh thu theo thời hạn thuê.

Tổng số tiền doanh nghiệp thu được không thay đổi. Điều thay đổi là thời điểm doanh thu và lợi nhuận xuất hiện trên báo cáo tài chính. Vì vậy, tốc độ tăng trưởng lợi nhuận giữa các quý có thể biến động mạnh dù hoạt động kinh doanh thực tế không thay đổi tương ứng.
Cơ cấu doanh thu 6 tháng đầu năm của IDC cho thấy cả hai nhóm doanh thu này đều xuất hiện:
Mảng hoạt động | 6T/2026 | 6T/2025 | Thay đổi |
|---|---|---|---|
Kinh doanh điện | 1.851 | 1.738 | +6,5% |
Cho thuê đất KCN, ghi nhận một lần | 917 | 612 | +49,8% |
Cho thuê đất KCN, phân bổ | 273 | 221 | +23,5% |
Dịch vụ khu công nghiệp | 295 | 250 | +18,0% |
Thu phí đường bộ | 244 | 233 | +4,7% |
Hoạt động xây dựng | 59 | 108 | -45,5% |
Kinh doanh bất động sản | 40 | 267 | -85,0% |
Sản phẩm và dịch vụ khác | 77 | 128 | -39,6% |
Tổng | 3.756 | 3.557 | +5,6% |
Trong đó, doanh thu cho thuê đất KCN ghi nhận một lần đạt 917 tỷ đồng, tăng 49,8% so với cùng kỳ. Đây là một trong những yếu tố quan trọng thúc đẩy kết quả lợi nhuận trong kỳ.
Ngược lại, phần doanh thu cho thuê đất được phân bổ chỉ đạt 273 tỷ đồng. Nếu khoản 917 tỷ đồng được phân bổ đều trong thời gian thuê thay vì ghi nhận tập trung trong kỳ, tốc độ tăng trưởng doanh thu và lợi nhuận 6 tháng của IDC sẽ có hình dạng khác đáng kể.
Quy định kế toán mới và điểm cần theo dõi tại IDC
Ngày 27/10/2025, Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, thay thế Thông tư 200/2014/TT-BTC và có hiệu lực từ 01/01/2026.
Theo nội dung được dẫn trong báo cáo, quy định mới yêu cầu doanh thu từ cho thuê tài sản nhận trước nhiều kỳ phải được phân bổ theo thời hạn thuê, thay vì cho phép doanh nghiệp lựa chọn giữa phương pháp phân bổ và ghi nhận một lần như trước.
Quy định này có thể ảnh hưởng đáng kể tới cách ghi nhận doanh thu của nhóm bất động sản khu công nghiệp. Báo cáo cũng dẫn trường hợp Sonadezi Châu Đức dự kiến doanh thu năm 2026 giảm 54,3% và lợi nhuận sau thuế giảm 83,7% do tác động của thay đổi này.
Tuy nhiên, có một điểm cần tiếp tục kiểm chứng đối với IDC. Thông tư có hiệu lực từ đầu năm 2026 nhưng báo cáo 6 tháng của IDC vẫn ghi nhận 917 tỷ đồng doanh thu cho thuê đất theo phương pháp một lần, tăng 49,8% so với cùng kỳ.
Tài liệu hiện có chưa giải thích rõ nguyên nhân của khác biệt này. Khả năng có thể liên quan đến điều khoản chuyển tiếp, thời điểm ký hợp đồng hoặc cách phân loại khoản mục. Vì vậy, nhà đầu tư nên kiểm tra thuyết minh báo cáo tài chính bán niên đã soát xét của IDC, đặc biệt là phần chính sách kế toán liên quan đến ghi nhận doanh thu, để có câu trả lời chính xác.
Các mảng kinh doanh khác của IDC đang diễn biến ra sao?
Kinh doanh điện: doanh thu tăng nhưng biên lợi nhuận thu hẹp
Doanh thu kinh doanh điện 6 tháng đạt 1.851 tỷ đồng, tăng 6,5% và tiếp tục là mảng đóng góp doanh thu lớn nhất.
Tuy nhiên, lợi nhuận gộp giảm 6,9% xuống 143 tỷ đồng. Biên lợi nhuận gộp giảm từ 8,8% xuống 7,7%, do giá vốn điện đầu vào tăng 7,8%, nhanh hơn tốc độ tăng của giá bán.
Đây là đặc điểm của hoạt động phân phối điện qua trạm 110/22kV trong khu công nghiệp: biên lợi nhuận thấp nhưng dòng tiền tương đối đều.
Thu phí đường bộ: duy trì nguồn thu ổn định
Doanh thu thu phí đường bộ đạt 244 tỷ đồng, tăng 4,7%. Lợi nhuận gộp đạt 106 tỷ đồng, giảm nhẹ 1,4%.
Dự án BOT An Sương - An Lạc dự kiến tiếp tục thu phí tới quý 4/2032, tạo nguồn thu tương đối ổn định cho IDC.
Bất động sản nhà ở giảm mạnh do nền so sánh cao
Doanh thu kinh doanh bất động sản chỉ đạt 40 tỷ đồng, giảm 85% so với cùng kỳ.
Nguyên nhân nằm ở nền so sánh cao khi cùng kỳ năm trước IDC ghi nhận tập trung từ dự án Bắc Châu Giang. Vì vậy, mức giảm mạnh trong 6 tháng đầu năm chủ yếu phản ánh chu kỳ ghi nhận của dự án, chưa thể hiện đơn thuần sự suy yếu của mảng này.
Nhìn vào ba nhóm hoạt động trên, có thể thấy nguồn thu đều đặn của IDC thường có biên lợi nhuận khá mỏng, trong khi phần lợi nhuận cao lại phụ thuộc nhiều hơn vào tiến độ bàn giao đất.
IDC cân nhắc chuyển niêm yết sang HOSE
Theo thông tin trong báo cáo, ban lãnh đạo IDC đang cân nhắc chuyển niêm yết từ HNX sang HOSE vào cuối năm 2026.
Đây là thay đổi về sàn giao dịch và không trực tiếp làm thay đổi hoạt động kinh doanh của doanh nghiệp.
Song song với đó, IDC đang hoàn tất việc góp 306 tỷ đồng bằng tài sản để thành lập CTCP VTA Global Port và nắm giữ 51%, gắn với cảng Mỹ Xuân A. Dự án này có chi phí xây dựng dở dang 422 tỷ đồng và đã nhận đặt cọc 350 tỷ đồng từ các đối tác góp vốn.
Việc triển khai VTA Global Port bổ sung mảng logistics cảng thủy nội địa vào hệ sinh thái khu công nghiệp Phú Mỹ của IDC.
Quỹ đất khu công nghiệp là động lực dài hạn
Theo báo cáo, IDICO đang quản lý 13 khu công nghiệp với tổng diện tích hơn 4.073 ha. Một số dự án đang khai thác hoặc chuẩn bị trở thành động lực tăng trưởng mới gồm:
Dự án | Vị trí | Quy mô | Trạng thái theo báo cáo |
|---|---|---|---|
Hựu Thạnh | Tây Ninh | 395 ha thương phẩm | Lấp đầy khoảng 44%, còn khoảng 315 ha, giá thuê khoảng 148 USD/m² |
Phú Mỹ 2 và mở rộng | TP.HCM | 716 ha thương phẩm | Lấp đầy khoảng 75%, giá thuê 124-126 USD/m² |
Tân Phước 1 | Đồng Tháp | 470 ha, thương phẩm 363 ha | Hạ tầng khởi công quý 1/2026, dự kiến mở bán quý 4/2026 |
Vinh Quang giai đoạn 1 | Hải Phòng | 226 ha trên tổng 350 ha | Khởi công 15/01/2026, dự kiến cho thuê từ cuối 2026 |
Phú Long | Ninh Bình | 416 ha, IDC sở hữu 75% | Hạ tầng từ quý 4/2025, thu hút nhà đầu tư từ quý 2/2026 |
Theo SHS, khi toàn bộ nhóm dự án mới đi vào khai thác, quỹ đất thương phẩm của IDC có thể tăng thêm gần 1.400 ha.
Bên cạnh đất khu công nghiệp, IDC cũng đẩy mạnh mô hình nhà xưởng và kho xây sẵn, với kế hoạch xây mới hơn 100.400 m² sàn trong năm 2026.
Tuy nhiên, nhà đầu tư cần phân biệt rõ giữa quỹ đất và doanh thu thực tế. Quỹ đất mới là nền tảng cho tăng trưởng tương lai; doanh thu chỉ hình thành khi dự án có khách thuê, ký hợp đồng và đáp ứng điều kiện bàn giao. Vì vậy, thời gian từ khi dự án được triển khai đến khi chuyển thành doanh thu có thể kéo dài nhiều năm.
Kết quả kinh doanh IDC quý 2/2026 nói gì với nhà đầu tư?
Kết quả kinh doanh IDC quý 2/2026 nổi bật với mức tăng trưởng mạnh của lợi nhuận, đặc biệt lợi nhuận thuộc cổ đông công ty mẹ tăng 105%. Tuy nhiên, con số này cần được nhìn cùng với cơ cấu doanh thu và tiến độ bàn giao đất.
Điểm quan trọng nằm ở việc tăng trưởng lợi nhuận theo quý không đồng nghĩa với hoạt động kinh doanh tăng trưởng đều theo quý. Với doanh nghiệp khu công nghiệp, thời điểm ký hợp đồng, bàn giao và ghi nhận doanh thu có thể khiến lợi nhuận biến động đáng kể giữa các kỳ.
Trong trường hợp IDC, doanh thu cho thuê đất KCN ghi nhận một lần tăng 49,8% lên 917 tỷ đồng là một yếu tố quan trọng giải thích cho mức tăng trưởng lợi nhuận trong 6 tháng đầu năm.
Vì vậy, khi đánh giá IDC, nhà đầu tư nên nhìn vượt ra ngoài một quý báo cáo và theo dõi đồng thời tiến độ bàn giao đất, doanh thu cho thuê KCN, biên lợi nhuận, quỹ đất thương phẩm và chính sách ghi nhận doanh thu. Đây là những yếu tố giúp phân biệt một nhịp tăng trưởng do điểm rơi ghi nhận với khả năng tăng trưởng bền vững của doanh nghiệp.
Cách lần theo một con số tới tận nơi nó sinh ra, bằng chính báo cáo tài chính của doanh nghiệp, được trình bày kỹ hơn ở bài đọc báo cáo tài chính HAH.


