

Quý 1/2026, Khang Điền (KDH) ghi nhận hai diễn biến trái chiều: doanh thu giảm 60% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng 131%. Đáng chú ý, quỹ đất Khang Điền đạt 520,4 ha tại TP.HCM, nhưng dòng tiền từ hoạt động kinh doanh tiếp tục âm năm thứ hai liên tiếp.
Những con số này phản ánh khá rõ đặc thù của doanh nghiệp bất động sản: quỹ đất lớn chưa đồng nghĩa với doanh thu và dòng tiền về ngay. Nếu bạn mới bắt đầu, đọc chứng khoán là gì trước.
Quỹ đất Khang Điền 520,4 ha gồm những dự án nào?
Tính đến cuối quý 1/2026, danh mục của Khang Điền gồm 8 dự án, trong đó KDH sở hữu 100% tại phần lớn dự án.
Dự án | Diện tích | KDH sở hữu | Tiến độ cuối Q1/2026 |
|---|---|---|---|
KĐT Tân Tạo | 329,9 ha | 100% | Giải phóng mặt bằng khoảng 85% |
KCN Lê Minh Xuân | 109,9 ha | 100% | Giai đoạn 1 rộng 90 ha đã có giấy phép xây dựng và nộp tiền thuê đất |
Green Village Phong Phú 2 | 26,0 ha | 100% | Đang xin phê duyệt chủ trương đầu tư |
Bình Trưng mở rộng | 18,2 ha | 100% | Đã giải phóng mặt bằng, có chấp thuận chủ trương đầu tư |
The Solina (11A) | 16,4 ha | 100% | Giai đoạn 1 đã nộp tiền sử dụng đất và có giấy phép xây dựng |
Gladia By The Waters | 11,8 ha | 51% | Liên doanh với Keppel Land; thấp tầng mở bán từ 10/2025, cao tầng dự kiến mở bán Q3/2026 |
Cát Lái | 8,2 ha | 99% | Đã hoàn tất thủ tục pháp lý |
Tổng | 520,4 ha |
Quy mô quỹ đất không phản ánh trực tiếp số lượng sản phẩm. Chẳng hạn, Bình Trưng mở rộng rộng 18,2 ha nhưng dự kiến có khoảng 200 căn thấp tầng và 3.500 căn hộ. Gladia By The Waters rộng 11,8 ha với 226 căn thấp tầng và 616 căn hộ.
Điểm đáng chú ý nằm ở tiến độ pháp lý và mở bán. Tại cuối quý 1/2026, chỉ Gladia đang bán hàng. Phần lớn quỹ đất còn lại chưa tạo ra doanh thu, trong khi chi phí đất và phát triển dự án đã được tích lũy trên bảng cân đối kế toán.
Đây cũng là lý do hàng tồn kho chiếm tỷ trọng rất lớn trong tài sản Khang Điền. Cuối năm 2025, hàng tồn kho đạt 23.260 tỷ đồng, tương đương khoảng 68% tổng tài sản 34.074 tỷ đồng.
Doanh số bán hàng khác với doanh thu
Một điểm quan trọng khi phân tích doanh nghiệp bất động sản là không nên đồng nhất doanh số bán hàng với doanh thu.
Doanh nghiệp thường ghi nhận doanh thu khi bàn giao sản phẩm, trong khi doanh số bán hàng phản ánh lượng sản phẩm đã được khách hàng mua. Vì vậy, khoảng thời gian từ lúc bán hàng đến khi bàn giao có thể kéo dài.
Gladia By The Waters là ví dụ rõ nhất. Đến cuối quý 1/2026, dự án đã bán khoảng 60% tổng số căn nhưng mới bàn giao 34%. Trong quý 1, Khang Điền chỉ bàn giao 6 căn, khiến doanh thu đạt 281 tỷ đồng.
Trong khi đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 281 tỷ đồng, tăng 131%. Tuy nhiên, phần lớn mức tăng đến từ khoản lãi 285 tỷ đồng khi Khang Điền mua rẻ CTCP Phát triển Bất động sản An Lập, chủ đầu tư dự án Cát Lái.
Nếu loại khoản lợi nhuận bất thường này, lợi nhuận cốt lõi ước khoảng 53 tỷ đồng, giảm 57% so với cùng kỳ do tiến độ bàn giao Gladia chậm hơn dự kiến.

Cách tách một doanh nghiệp ra từng mảng trước khi tin vào con số tổng có ví dụ khác ở bài về kế hoạch 2026 của FPT.
Hàng tồn kho gần 12 năm có đáng lo?
Dòng tiền từ hoạt động kinh doanh của Khang Điền lần lượt ở mức âm 4.252 tỷ đồng năm 2024 và âm 2.024 tỷ đồng năm 2025. Dự báo của SSI Research cho thấy dòng tiền tiếp tục âm 4.097 tỷ đồng năm 2026 và âm 770 tỷ đồng năm 2027.
Trong khi đó, hàng tồn kho được dự báo tăng từ 23.260 tỷ đồng năm 2025 lên 30.297 tỷ đồng năm 2026 và 33.277 tỷ đồng năm 2027.
Số ngày tồn kho năm 2025 lên tới 4.370 ngày, tương đương gần 12 năm. Tuy nhiên, chỉ số này cần được nhìn trong đặc thù ngành. Với doanh nghiệp phát triển bất động sản, việc mua đất, hoàn thiện pháp lý, xây dựng và bàn giao có thể kéo dài nhiều năm.
Vấn đề đáng quan tâm hơn là khả năng chuyển quỹ đất thành sản phẩm, doanh thu và dòng tiền.
Khoảng trống dòng tiền hiện được hỗ trợ bằng nợ vay. Tổng nợ cuối quý 1/2026 đạt 15,4 nghìn tỷ đồng, tăng 51% so với đầu năm, chủ yếu phục vụ thương vụ mua lại dự án Cát Lái. Tỷ lệ nợ ròng/vốn chủ sở hữu tăng lên 0,55 lần, từ 0,36 lần cuối năm 2025.
Theo dự báo, vay dài hạn có thể tăng từ 8.348 tỷ đồng cuối năm 2025 lên 13.700 tỷ đồng cuối năm 2026.
Lãi suất mua nhà ảnh hưởng thế nào đến KDH?
Khả năng bán hàng của Khang Điền không chỉ phụ thuộc vào sản phẩm và tiến độ dự án mà còn chịu ảnh hưởng từ chi phí vay mua nhà.
Lãi suất ưu đãi 12 tháng đầu hiện được đề cập ở khoảng 8,5%-10%/năm, tăng từ 6,5%-8,2% trước đó. Sau thời gian ưu đãi, lãi suất thả nổi khoảng 11%-15%, so với 9%-11% trước đây.
Tại Gladia, các sàn giao dịch giới thiệu mức giá từ 83 triệu đồng/m² cho bàn giao tiêu chuẩn và 91 triệu đồng/m² cho bàn giao hoàn thiện, đi kèm giãn tiến độ thanh toán, hỗ trợ lãi suất và ân hạn nợ gốc tới 24 tháng.
Các chính sách này có thể hỗ trợ sức mua trong ngắn hạn, nhưng đồng thời cũng khiến chủ đầu tư phải chi tiền trước khi thu tiền về.
Đặc biệt, các sản phẩm có diện tích tương đối lớn khiến tổng giá trị mỗi căn cao. Khi lãi suất tăng, áp lực lên khả năng hấp thụ có thể lớn hơn.
Dự án BT Mả Lạng có thể làm tăng đòn bẩy
Khang Điền còn được TP.HCM chấp thuận chủ trương đầu tư dự án chỉnh trang đô thị Mả Lạng và Chợ Gà, Chợ Gạo theo hình thức đối tác công tư, hợp đồng xây dựng - chuyển giao.
Dự án có tổng mức đầu tư khoảng 16,4 nghìn tỷ đồng, dự kiến triển khai từ năm 2026 và hoàn thành năm 2029.
Theo phương án đề xuất, Khang Điền dự kiến tự thu xếp nguồn vốn với khoảng 15% vốn chủ sở hữu và 85% vốn vay. Thành phố thanh toán bằng quỹ đất trị giá ước tính 10,7 nghìn tỷ đồng, phần còn lại khoảng 5,6 nghìn tỷ đồng bằng ngân sách.
Quỹ đất đề xuất rộng khoảng 133 ha, tương đương khoảng 26% quỹ đất hiện hữu và nằm tại Khu trung tâm dân cư Tân Tạo, liền kề dự án Tân Tạo của Khang Điền.
Nếu triển khai, dự án có thể mở rộng đáng kể quỹ đất nhưng cũng đặt ra bài toán về đòn bẩy tài chính, trong bối cảnh dòng tiền kinh doanh hiện vẫn âm.
KDH: Quỹ đất lớn nhưng cần chờ khả năng chuyển hóa thành dòng tiền
Dựa trên giả định Gladia bàn giao đúng tiến độ và một số dự án mới có thể mở bán trong năm 2027.
Trong ngắn hạn, khoản lãi 285 tỷ đồng từ thương vụ An Lập giúp lợi nhuận quý 1/2026 tăng mạnh, nhưng đây là khoản lợi nhuận phát sinh một lần và không tạo ra dòng tiền mặt tương ứng.
Ở góc độ định giá, giá cổ phiếu KDH giảm khoảng 30% từ đầu năm 2026, đưa P/B trượt về khoảng 1,3 lần, thấp hơn khoảng 40% so với mức trung bình 5 năm là 2,2 lần.
Tuy nhiên, P/B thấp hơn lịch sử không đồng nghĩa cổ phiếu chắc chắn rẻ. Với doanh nghiệp bất động sản, nhà đầu tư vẫn cần đánh giá chất lượng hàng tồn kho, tiến độ pháp lý, khả năng bán hàng, dòng tiền và đòn bẩy tài chính.
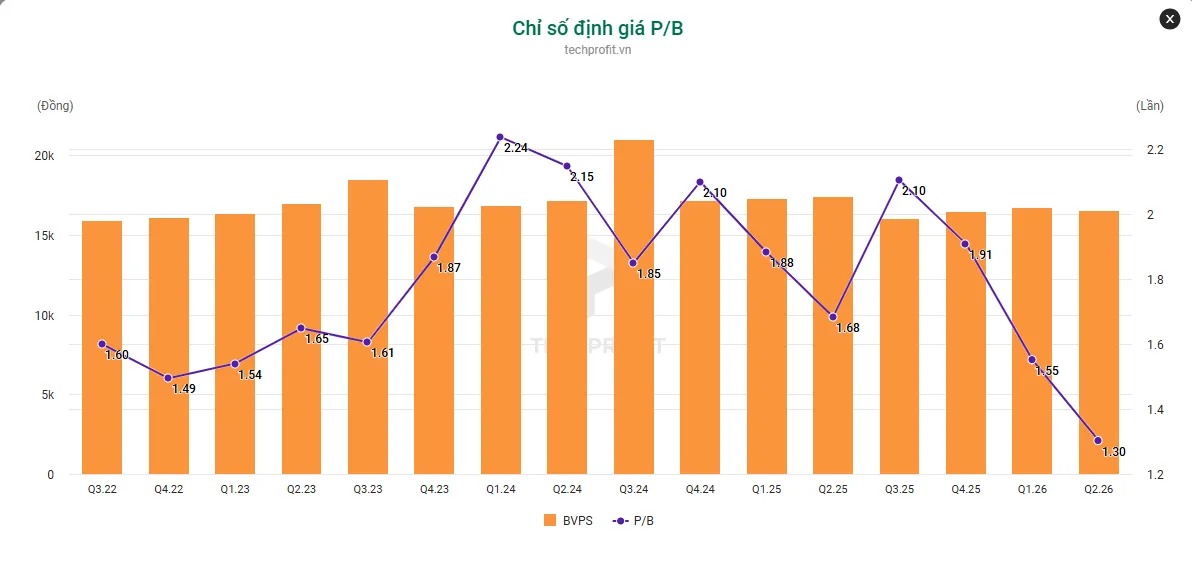
Với Khang Điền, câu chuyện đầu tư nằm ở khả năng biến 520,4 ha quỹ đất thành sản phẩm, doanh thu và dòng tiền trong những năm tới. Đây cũng là yếu tố cần theo dõi song song với tốc độ tăng nợ và tiến độ các dự án trọng điểm.
Muốn xem cách một doanh nghiệp niêm yết đổi mô hình kinh doanh qua nhiều chu kỳ, đọc tiếp lịch sử PNJ. Các bài mổ xẻ doanh nghiệp khác nằm ở chuyên mục phân tích doanh nghiệp.


